ORBX39 – COBERTURA DE ETF
Economia espacial: de programa de governo a infraestrutura comercial
Global X Space Tech ETF (ORBX39, ORBX)
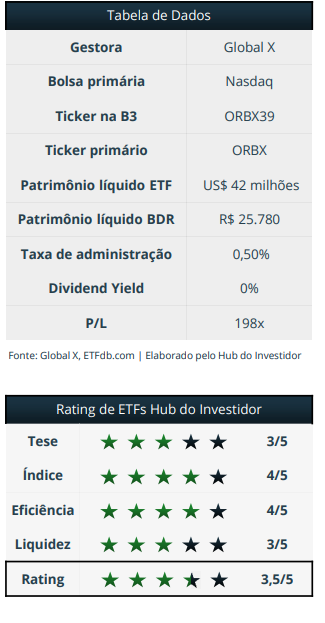
O ORBX39 é o BDR do Global X Space Tech ETF, com foco exclusivo em tecnologia espacial. O fundo investe em empresas de toda a cadeia de valor do espaço, distribuídas em quatro segmentos: sistemas de lançamento e foguetes reutilizáveis, componentes e tecnologia espacial, telecomunicações e dados por satélite, e transporte, turismo e exploração.
Para o investidor brasileiro, é uma forma simples de acessar um tema de alto crescimento e baixa presença nas carteiras domésticas, com um perfil concentrado, cíclico e de volatilidade elevada, adequada como posição temática satélite, não como núcleo de carteira. O ORBX39 é negociado na B3 e em reais, sem necessidade de conta no exterior.
Principais Pontos do ETF:
I) Acesso simplificado a uma cadeia de difícil replicação individual: Em uma única cota, o ORBX39 entrega uma cesta de 36 empresas da economia espacial, dispensando a seleção individual de nomes. O índice exige que ao menos 50% da receita da empresa venha de atividades ligadas a tecnologia espacial, o que concentra a carteira em companhias dedicadas ao tema, e não em conglomerados diversificados nos quais a exposição ficaria diluída.
II) Tese ancorada em queda de custo de lançamento e adensamento orbital: A economia do setor mudou de patamar: o custo de colocar carga em órbita caiu mais de 95% desde os anos 1960, para menos de US$ 3.000 por quilo. Com isso, o número de satélites ativos saltou de cerca de 1.000 em 2010 para mais de 12.000 em 2025, com projeção de aproximar 100.000 até 2030, o que transforma a órbita de um conjunto de ativos isolados em uma camada de infraestrutura com receita recorrente.
III) Camada adicional de diversificação de tema e de moeda: O ORBX39 dá exposição a uma tese de baixa correlação com o setor de tecnologia tradicional e com o ciclo doméstico brasileiro, além de distribuir o risco cambial em uma cesta com peso majoritário do dólar.
CARACTERÍSTICAS DOS ETFS:
Simplicidade:
Compra e venda de cotas em bolsa, em tempo real, com carteira e metodologia transparentes.
Diversificação:
Replica um índice, dando acesso a uma cesta de ativos (ações locais, internacionais, renda fixa, criptomoedas, commodities) sem montar posições individuais. Rebalanceamentos periódicos atualizam a carteira conforme as regras do índice, refletindo mudanças de mercado.
Benefícios tributários:
Ausência de come-cotas e IOF. Em ETFs que reinvestem dividendos, cupons e JCP, proventos são reinvestidos sem tributação imediata. No ganho de capital, 15% em renda variável (20% em day trade). Na renda fixa, a alíquota depende do prazo médio de repactuação da carteira, mas na prática os ETFs de RF são construídos para garantir os 15% fixos, independentemente do prazo de resgate. É uma vantagem clara sobre os fundos DI, sujeitos à tabela regressiva de 22,5% a 15% somada ao comecotas, e sobre CDBs e Tesouro direto, em que os 15% só são atingidos após 720 dias. A exceção são os ETFs 100% LFT, tributados em 25%.
Custo:
Em sua maioria, têm taxas baixas, resultado da estrutura indexada e da gestão simplificada de replicação.
Liquidez:
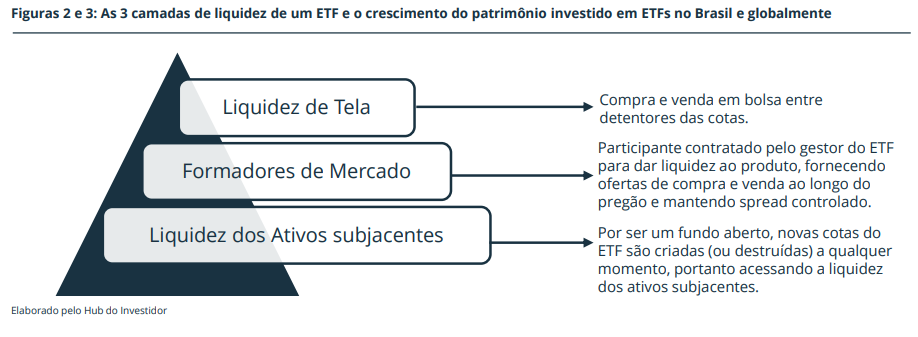
Não se resume ao volume negociado em tela. Há camadas adicionais: o formador de mercado e a liquidez dos ativos subjacentes. (Ver figura abaixo)
O crescimento da indústria de ETFs
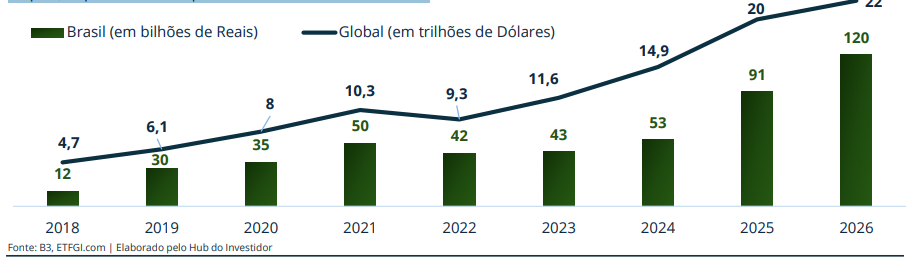
O mercado brasileiro de ETFs cresce em ritmo acelerado, atingindo cerca de R$ 120 bilhões em abril de 2026, ante R$ 54 bilhões no fim de 2024. Vários fatores sustentam esse movimento: as mudanças tributárias que reduziram a vantagem dos fundos exclusivos, a maior transparência na remuneração da indústria de distribuição, o avanço do modelo de fee fixo e o alinhamento à trajetória já consolidada nos mercados internacionais. Ainda assim, o segmento representa cerca de 1% da indústria de fundos do país, o que evidencia o potencial de crescimento à frente.
A ECONOMIA ESPACIAL
De programa de governo a infraestrutura comercial
Por décadas, o espaço foi essencialmente um item de orçamento público. As missões eram conduzidas por agências estatais, como a NASA, e o custo de cada lançamento era tão alto que apenas governos conseguiam pagar a conta. A queda no preço de colocar carga em órbita foi o que inverteu esse cenário. Ao aprender a recuperar e reutilizar seus foguetes, em vez de descartálos a cada voo, a SpaceX derrubou o custo de lançamento em mais de 95% frente ao patamar dos anos 1960, para menos de US$ 3.000 por quilo. Um foguete que antes era usado uma única vez passou a voar dezenas de vezes.
Essa queda de custo abriu a porta para uma indústria comercial. As tentativas de lançamento orbital quase quadruplicaram na última década e chegaram a cerca de 325 em 2025, e a fatia de lançamentos comerciais, e não militares ou científicos, subiu de 25% para 70% do total. A própria NASA mudou de papel: em vez de construir e operar tudo por conta própria, passou a comprar serviços de empresas privadas, do transporte de carga e tripulação para a Estação Espacial a módulos que pousam na Lua, como os da Intuitive Machines. Ao mesmo tempo, surgiram as megaconstelações comerciais, com a Starlink levando internet a milhões de assinantes a partir de milhares de satélites. O espaço deixou de ser um destino de missões pontuais e passou a ser um negócio de operação contínua.
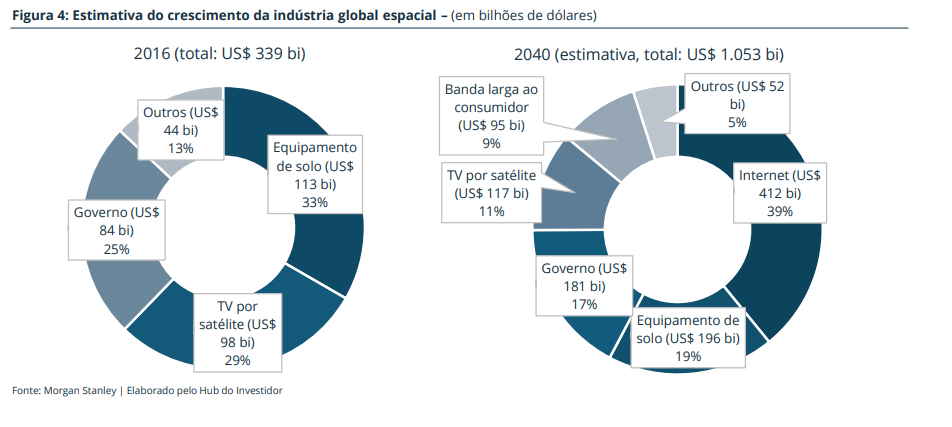
É por isso que os grandes bancos passaram a dimensionar o setor em ordem de trilhão. O Morgan Stanley estima que a indústria global de espaço possa saltar de cerca de US$ 339 bilhões em 2016 para mais de US$ 1 trilhão até 2040. Vale a ressalva de que são projeções de longo prazo e historicamente revisadas: o próprio setor ainda debate o que conta como empresa espacial, e a concretização depende de execução comercial, não apenas do tamanho do mercado potencial.
Os satélites, a camada mais clara da tese
Dos quatro segmentos do setor, o de satélites é o mais fácil de enxergar e o mais próximo de um modelo de receita já consolidado. A lógica deixou de ser vender um equipamento uma única vez e passou a ser cobrar de forma recorrente por conectividade e dados, no formato de assinatura. É o que a Starlink já faz com internet de banda larga, e o que operadoras de comunicação e de imagem por satélite fazem para governos e empresas.
Os números explicam por que essa é a parte mais sólida da tese. O número de satélites ativos saltou de cerca de 1.000 em 2010 para mais de 12.000 em 2025, com projeção de se aproximar de 100.000 até 2030. A Global X estima que serviços habilitados por satélite respondam por 63% da receita do setor até 2034, e que a banda larga por satélite alcance cerca de US$ 100 bilhões até 2035, aproximadamente quatro vezes o nível atual. O Morgan Stanley vai na mesma direção e projeta que a banda larga responda por metade ou mais de todo o crescimento da economia espacial até 2040, e o Goldman Sachs estima um mercado de satélites várias vezes maior. Se a tese de espaço tem um alicerce previsível, ele está nos satélites.
A ECONOMIA ESPACIAL
Onde o movimento tem sido mais forte: defesa e IA
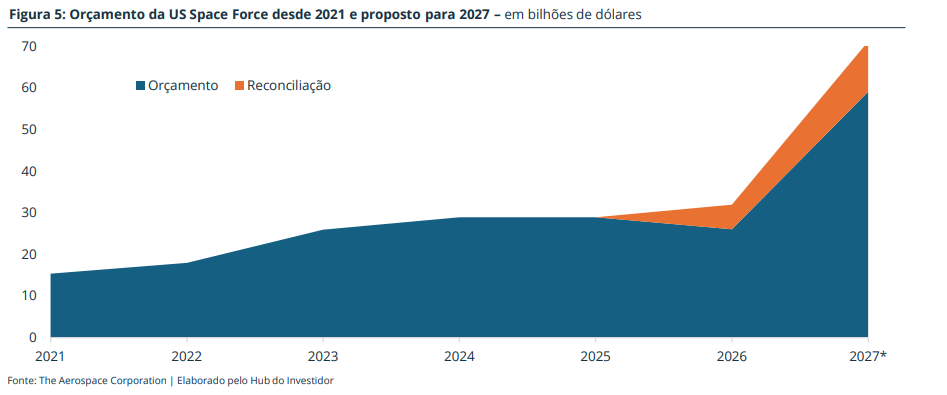
Se os satélites são a base mais previsível da tese, o movimento mais forte dos últimos meses veio de outra frente: a defesa. Governos gastaram US$ 137 bilhões em espaço em 2025, dos quais cerca de US$ 73 bilhões em defesa, e o ritmo disparou. O orçamento da U.S. Space Force somou US$ 32 bilhões no ano fiscal de 2026, e o pedido para 2027 saltou para US$ 71,3 bilhões, alta de 120%. Vale a ressalva de que o valor de 2027 ainda é uma proposta, dependente de aprovação no Congresso, mas mostra a prioridade que o espaço ganhou na defesa dos Estados Unidos.
O catalisador concreto é o Golden Dome, o programa de defesa antimíssil de base espacial anunciado pelo governo Trump, com uma arquitetura estimada em torno de US$ 175 bilhões. Diferente dos sistemas antigos, baseados em terra, ele coloca sensores e interceptadores diretamente em órbita, o que exige uma nova geração de satélites de rastreamento e de comunicação. Contratos foram tanto para as fabricantes tradicionais de defesa, como a L3Harris, quanto para os nomes da nova economia espacial: a SpaceX acumulou cerca de US$ 6,5 bilhões em contratos ligados ao programa, a Sierra Space recebeu encomendas de satélites de rastreamento, e um único lote de US$ 3,2 bilhões foi dividido em vinte contratos. São contratos plurianuais, que dão visibilidade de receita, e é esse fluxo que tem atraído capital de volta ao setor, segundo gestores especializados como a Seraphim Space.
A segunda frente de aceleração é a inteligência artificial, mais nova e ainda mais especulativa. Ela aparece de duas formas. A primeira é como demanda: sistemas de defesa e de observação da Terra dependem cada vez mais de processamento de dados por IA, e os próprios contratos do Golden Dome já preveem processamento em solo apoiado por IA para transformar o sinal dos satélites em alerta útil. A segunda é mais ambiciosa, a ideia de levar a própria computação para o espaço, com data centers em órbita alimentados por energia solar. Mas para isso, o custo precisa cair de forma ainda mais intensa.
A IPO da SpaceX e o que ela muda para o setor
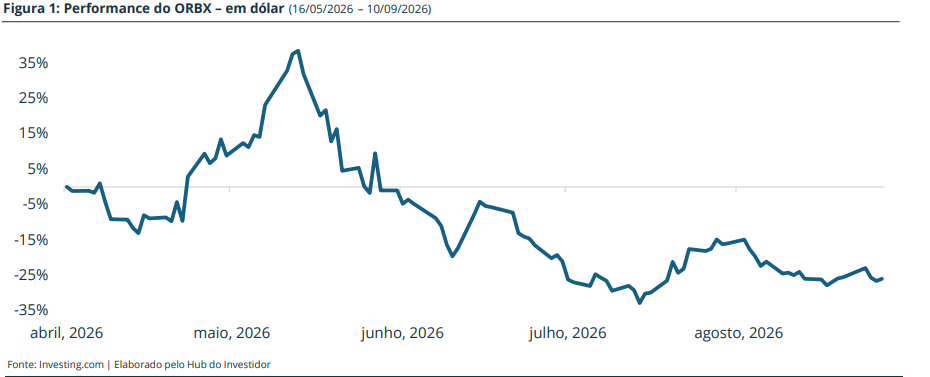
O evento que redefiniu o investimento no tema foi a abertura de capital da SpaceX. Em 12 de junho de 2026, a empresa estreou na Nasdaq sob o ticker SPCX, na maior IPO da história, com preço de oferta de US$ 135 por ação e valor de mercado próximo de US$ 2,1 trilhões no primeiro dia. Até então, todo produto de espaço convivia com a mesma limitação: a empresa dominante do setor era privada e ficava de fora dos fundos. Com a listagem, a SpaceX passou a ser negociável e a compor os principais índices do tema, incluindo o do ORBX.
No entanto, a ação tem free float pequeno, cerca de 4% do capital, atingiu máxima de US$ 225,64 poucos dias após a estreia e depois corrigiu na casa de 35%, e há lock-up de 180 dias para investidores anteriores à oferta, que vence por volta de dezembro de 2026 e pode ampliar a oferta de vendedores. A leitura do Morgan Stanley ajuda a enquadrar o tema: entre seus nomes preferidos estão a própria SpaceX, a AST SpaceMobile e a Lockheed Martin, descritos como ações de crescimento especulativas com potencial considerável.
SOBRE O ETF E O ÍNDICE
Sobre a Gestora e Administradora do Índice – Global X
A Global X foi fundada em 2008 e faz parte do Grupo Mirae Asset, um dos maiores conglomerados financeiros da Ásia, com mais de 16 mil funcionários, escritórios em mais de 60 países e mais de US$ 700 bilhões em ativos sob gestão. Com sede em Nova York, é especializada em ETFs temáticos, com mais de US$ 100 bilhões sob gestão em ETFs. No Brasil, está presente via BDRs de ETF listados na B3, cobrindo temas como inteligência artificial (BAIQ39), robótica (BOTZ39), data centers (DTCR39), defesa (SHLD39), urânio e cobre. O ORBX39 amplia essa prateleira com o tema de economia espacial.
O Índice de Referência: Global X Space Tech Index
O ORBX39 replica o Global X Space Tech Index, índice proprietário desenvolvido pela Global X e calculado por empresa de índices do grupo Mirae Asset. O índice busca medir o desempenho de empresas globais posicionadas para se beneficiar da comercialização da economia espacial, organizadas em quatro segmentos: (i) sistemas de lançamento e foguetes reutilizáveis; (ii) tecnologia e componentes espaciais, incluindo motores, sistemas de transporte orbital, software e soluções de dados; (iii) telecomunicações e serviços de dados por satélite; e (iv) transporte, turismo e exploração espacial. A construção segue três etapas.
1 — Universo elegível: São consideradas empresas listadas em mercados desenvolvidos e emergentes ao redor do mundo, com a exclusão da China, sujeitas a critérios mínimos de capitalização de mercado e de liquidez definidos pelo provedor do índice. A amplitude geográfica é ampla, o que dá ao produto uma exposição que vai além do mercado americano.
Etapa 2 — Critério temático (pure-play): O filtro central é de receita: para ser classificada como empresa de tecnologia espacial e entrar no índice, a companhia precisa gerar ao menos 50% da sua receita a partir de uma ou mais das atividades dos quatro segmentos. Esse critério mantém a carteira centrada em negócios nos quais o espaço é o motor dos resultados, e não uma linha secundária ou uma opcionalidade futura. A metodologia abre uma exceção: empresas cuja atuação principal é o setor aeroespacial e de defesa, que derivam entre 0% e 50% da receita desses segmentos mas mantêm operação relevante nas atividades descritas, também podem ser incluídas, com o peso agregado desse grupo limitado a 10% do índice. Na prática, isso permite incorporar alguns nomes diversificados dos setores aeroespacial e defesa sem descaracterizar o foco da carteira.
Etapa 3 — Ponderação e manutenção: Os constituintes são ponderados por capitalização de mercado ajustada pelo free float, em método modificado, com teto de 20% por ativo. É um teto elevado: admite concentração alta em um único nome, e de fato a maior posição atual opera acima desse patamar entre rebalanceamentos, uma vez que o teto é aplicado na data de ajuste e o papel se valoriza no intervalo. A reconstituição e o rebalanceamento são trimestrais, seguindo o calendário do provedor. Há ainda uma regra de entrada acelerada (fast entry): ações recém-listadas, como IPOs, listagens diretas e spin-offs, podem ser incluídas entre os rebalanceamentos trimestrais, desde que tenham capitalização de mercado mínima de US$ 10 bilhões e ao menos cinco pregões de índice desde a listagem. Foi por esse mecanismo que a maior posição atual, recém-listada em 2026, entrou no índice antes do rebalanceamento programado.
ANÁLISE DO ÍNDICE
Composição por país
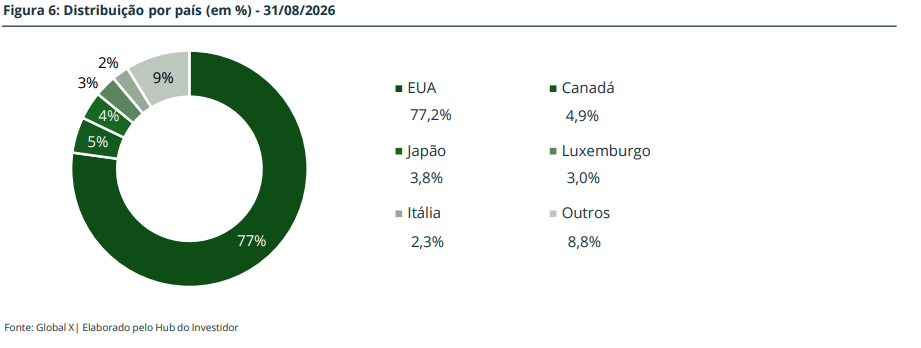
A carteira é fortemente concentrada nos Estados Unidos, que respondem por 77,2% do índice, reflexo de o país concentrar tanto a empresa líder do setor quanto a maior parte das companhias de tecnologia espacial hoje listadas em bolsa. O Canadá aparece em segundo, com 4,9%, via MDA Space, seguido por Japão (3,8%), Luxemburgo (3,0%) e Itália (2,3%), com os demais países somando 8,8%. É uma exposição global no tema, mas geograficamente pouco diversificada: o desempenho do produto fica muito ligado a decisões de orçamento, contratação e regulação dos Estados Unidos, em especial do Pentágono e da NASA.
Composição por ação
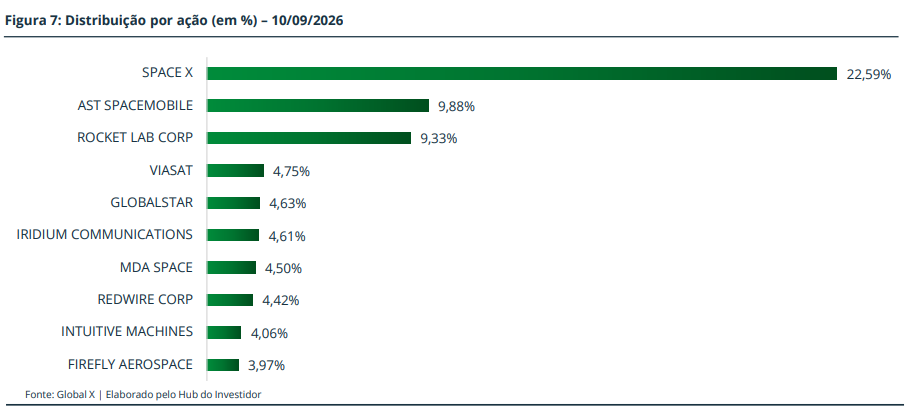
As três maiores posições são concentradas em SpaceX (22,59%), AST SpaceMobile (9,88%) e Rocket Lab (9,33%), que somam cerca de 42% do índice, e as dez maiores respondem por cerca de 73%. Do quarto nome para baixo vêm Viasat (4,75%), Globalstar (4,63%), Iridium (4,61%), MDA Space (4,50%), Redwire (4,42%), Intuitive Machines (4,06%) e Firefly Aerospace (3,97%), majoritariamente empresas de pequeno e médio porte e alto risco. A lista evidencia o duplo eixo do produto: de um lado os operadores de conectividade e dados por satélite (AST SpaceMobile, Globalstar, Iridium, Viasat), de outro os nomes de lançamento, componentes e infraestrutura (Rocket Lab, Redwire, Intuitive Machines, Firefly, MDA), divisão que também aparece na quebra setorial entre Serviços de Comunicação e Industriais. Uma observação importante: a SpaceX aparece acima do teto de 20% (22,59%). O teto é aplicado no rebalanceamento e o papel se valoriza entre as datas, então a maior posição pode oscilar bastante de um ajuste para outro.
RESULTADOS E RECOMENDAÇÃO
Principais riscos associados
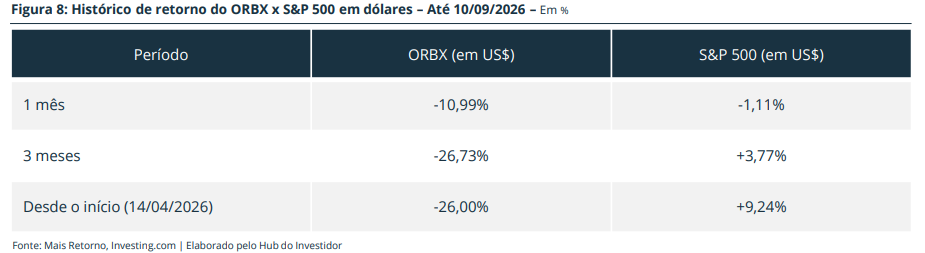
O ORBX39 reúne riscos típicos de um ETF temático de ações somados a riscos agudos específicos deste tema. O primeiro é o risco de concentração em nome único: cerca de 22% da carteira está na SpaceX, uma ação recém-listada, com free float de apenas cerca de 4% e lock-up de 180 dias para investidores anteriores à IPO, que vence por volta de dezembro de 2026, quando a liberação de vendedores pode pressionar o papel. O segundo é o risco de valuation e de ponto de entrada: a SpaceX chegou a US$ 225,64 e corrigiu cerca de 35%, e a cesta como um todo negocia a múltiplos de crescimento, com boa parte das empresas ainda deficitária. O terceiro é o risco de ciclo e de qualidade dos ativos: fora dos líderes, a carteira depende de small caps com histórico setorial ruim, já que a leva de empresas espaciais que abriu capital em 2021 registrou perdas de 80% a 90% nos anos seguintes. O quarto é o risco cambial, sem hedge, com o retorno em reais incorporando a variação de uma cesta com peso majoritário do dólar, o que é inerente a uma estratégia de investimentos internacionais.
Recomendação
O ORBX39 preenche uma lacuna real na prateleira da B3, ao dar acesso, em reais, à cadeia global da economia espacial, um tema de baixa presença nas carteiras brasileiras e de baixa correlação com o setor de tecnologia tradicional e com o mercado doméstico. A tese é consistente: queda de custo de lançamento, adensamento orbital, receita recorrente de serviços por satélite e demanda pública de defesa.
A leitura equilibrada é tratar o ORBX39 como posição temática satélite, de convicção, dimensionada como parcela pequena de uma carteira já diversificada, com construção gradual em vez de aporte único, dado que o preço da maior posição já fez um movimento expressivo. Faz sentido para o investidor que já possui exposição internacional consolidada, aceita a volatilidade típica de ações de crescimento e tem horizonte longo. Não recomendamos o produto como posição única, predominante ou como substituto de um ETF de defesa ou de tecnologia ampla.
RATING HUB DO INVESTIDOR
O Rating de ETFs Hub do Investidor foi criado para avaliar os ETFs em quatro dimensões complementares. O objetivo é oferecer uma visão independente e criteriosa sobre a qualidade de cada produto, ajudando o investidor a tomar decisões mais informadas.
Tese – avaliamos a relevância e o momento da tese ou estratégia por trás do ETF. Por relevância, consideramos a importância dessa exposição dentro de uma carteira de investimentos bem diversificada, a pertinência do tema no cenário econômico (para ETFs temáticos) e se a estratégia em questão tem embasamento técnico e teórico (para ETFs de estratégias específicas e fatores).
Índice – avaliamos a qualidade das regras que definem a carteira do ETF. Analisamos os critérios de seleção e exclusão de ativos, a metodologia de ponderação adotada e a existência de tetos de concentração que evitem exposição excessiva a poucos papéis.
Eficiência – analisamos a taxa de administração e os custos gerais do fundo, a política de aluguel de ações e se essa receita é repassada ao cotista, além da eficiência tributária tanto dentro do fundo quanto para o investidor final.
Liquidez – por ser um fundo aberto com possibilidade de criação ou destruição de cotas a qualquer momento, a liquidez do ETF em si não é o único fator que impacta a sua facilidade de negociação e o spread entre compra e venda. Para isso, precisamos analisar a presença de formadores de mercado contratados, volume médio negociado em bolsa e principalmente, a liquidez dos ativos subjacentes.
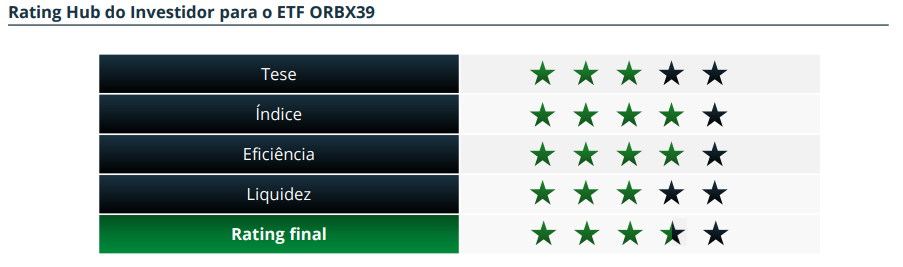
Tese (3/5) – Tema altamente relevante, com catalisador real na IPO da SpaceX e fundamentos de demanda sólidos, da queda do custo de lançamento aos satélites e à defesa. Concentração em um único nome recémlistado e entrada após uma valorização recente forte. É posição de convicção na tese e complementar em portfólio já bem diversificado.
Índice (4/5) – Metodologia pública, com critério pure-play de 50% da receita e ponderação por capitalização, que mantém no topo as empresas líderes do setor e reflete bem o mercado. O teto de 20% admite concentração alta em um único nome, mas a ponderação por tamanho tem a contrapartida de evitar peso excessivo em small caps e empresas em estágio inicial.
Eficiência (4/5) – Taxa de administração de 0,50% ao ano, em linha com os ETFs temáticos na B3. Segue o padrão tributário dos BDRs, com ganho de capital de 15% via DARF e sem come-cotas, e o yield praticamente nulo torna a retenção sobre proventos irrelevante.
Liquidez (3/5) – As maiores posições, a começar pela SpaceX, são líquidas em suas bolsas de origem, o que garante formação de preço adequada nos ativos subjacentes. A ressalva é a escala: o ETF primário é pequeno e a cauda de nomes menores tem liquidez mais rasa. Na B3, o BDR é recém-listado, com formador de mercado contratado mas patrimônio local reduzido, o que eleva o risco de spread.