COBERTURA DE ETF — BLBT39 — Hub do Investidor
BLBT39 | COBERTURA DE ETF – Global X Lithium & Battery Tech ETF (BLBT39, LIT)
A cadeia do lítio, da mina à bateria, em uma só cota
O BLBT39 é o BDR listado na B3 do Global X Lithium & Battery Tech ETF (LIT), negociado na NYSE Arca desde 2010. O fundo replica o Solactive Global Lithium Index e investe em toda a cadeia do lítio, da mineração e do refino do metal à fabricação de baterias, reunindo mineradoras, fabricantes de células, montadoras de veículos elétricos e fornecedores de equipamentos e materiais.
Para o investidor brasileiro, é uma forma simples de acessar, em reais, um tema que vive uma virada de ciclo: depois de dois anos de excesso de oferta e preços deprimidos, o lítio voltou a subir com a demanda puxada pelo armazenamento de energia. Trata-se de uma exposição temática global, cíclica e de volatilidade elevada, adequada como posição temática satélite.
Principais Pontos do ETF:
I) Acesso à cadeia completa do lítio em uma única cota: em um único ativo negociado na B3, o BLBT39 reúne cerca de 40 empresas de mineração e refino de lítio, fabricação de baterias e veículos elétricos, listadas na China, Coreia do Sul, Japão, Austrália, Estados Unidos e Chile. Boa parte desses nomes, como as ações A chinesas, é de difícil acesso individual para o investidor local.
II) Um novo motor de demanda além do carro elétrico: o armazenamento de energia em baterias, usado para estabilizar redes elétricas com fontes renováveis e alimentar data centers, tornou-se o vetor de crescimento mais forte do consumo de lítio, somando-se à expansão contínua dos veículos elétricos.
III) Exposição a um ciclo de commodity em recuperação e diversificação geográfica: o BLBT39 dá exposição a um setor com presença praticamente nula nas carteiras domésticas e distribui o risco em uma cesta majoritariamente asiática, o que adiciona uma dimensão de moeda e de geografia diferente da exposição internacional tradicional, concentrada em ações americanas.
CARACTERÍSTICAS DOS ETFS
Simplicidade
Compra e venda de cotas em bolsa, em tempo real, com carteira e metodologia transparentes.
Diversificação
Replica um índice, dando acesso a uma cesta de ativos (ações locais, internacionais, renda fixa, criptomoedas, commodities) sem montar posições individuais. Rebalanceamentos periódicos atualizam a carteira conforme as regras do índice, refletindo mudanças de mercado.
Benefícios tributários
Ausência de come-cotas e IOF. Em ETFs que reinvestem dividendos, cupons e JCP, proventos são reinvestidos sem tributação imediata. No ganho de capital, 15% em renda variável (20% em day trade). Na renda fixa, a alíquota depende do prazo médio de repactuação da carteira, mas na prática os ETFs de RF são construídos para garantir os 15% fixos, independentemente do prazo de resgate. É uma vantagem clara sobre os fundos DI, sujeitos à tabela regressiva de 22,5% a 15% somada ao comecotas, e sobre CDBs e Tesouro direto, em que os 15% só são atingidos após 720 dias. A exceção são os ETFs 100% LFT, tributados em 25%.
Custo
Em sua maioria, têm taxas baixas, resultado da estrutura indexada e da gestão simplificada de replicação.
Liquidez
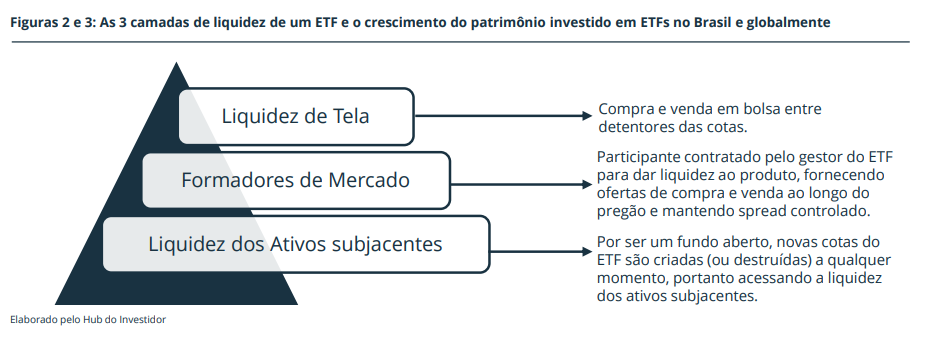
Não se resume ao volume negociado em tela. Há camadas adicionais: o formador de mercado e a liquidez dos ativos subjacentes. (Ver figura abaixo)
O crescimento da indústria de ETFs
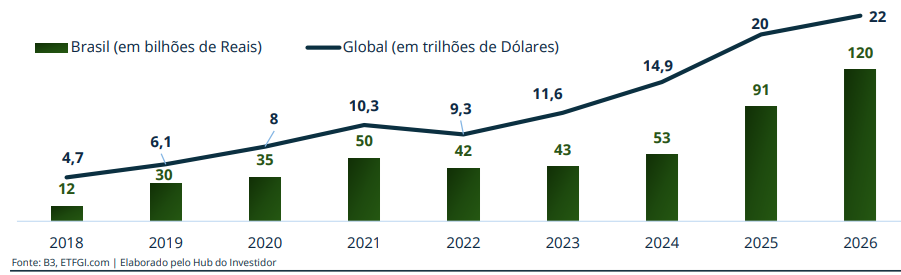
O mercado brasileiro de ETFs cresce em ritmo acelerado, atingindo cerca de R$ 120 bilhões em abril de 2026, ante R$ 54 bilhões no fim de 2024. Vários fatores sustentam esse movimento: as mudanças tributárias que reduziram a vantagem dos fundos exclusivos, a maior transparência na remuneração da indústria de distribuição, o avanço do modelo de fee fixo e o alinhamento à trajetória já consolidada nos mercados internacionais. Ainda assim, o segmento representa cerca de 1% da indústria de fundos do país, o que evidencia o potencial de crescimento à frente.
LÍTIO E BATERIA
Por que o lítio virou o metal da eletrificação
O lítio é o metal mais leve da tabela periódica e o que armazena mais energia por quilo, o que o tornou a base das baterias recarregáveis que equipam celulares, notebooks, carros elétricos e, cada vez mais, a própria rede elétrica. Toda bateria de íonlítio depende de uma cadeia longa: a mina que extrai o mineral ou a salmoura, a refinaria que o transforma em carbonato ou hidróxido de lítio, o fabricante de materiais e células, e por fim a montadora ou a empresa de energia que integra a bateria ao produto final. O BLBT39 investe em praticamente todos esses elos.
Segundo a Global X, a demanda global por lítio pode sair de 1,6 milhão de toneladas de carbonato de lítio equivalente (LCE) em 2025 para até 3,6 milhões de toneladas em 2030, mais que o dobro em cinco anos. O JP Morgan trabalha com número semelhante, de 3,5 milhões de toneladas em 2030, no topo das projeções de mercado.
O carro elétrico segue crescendo, mas deixou de ser o único motor
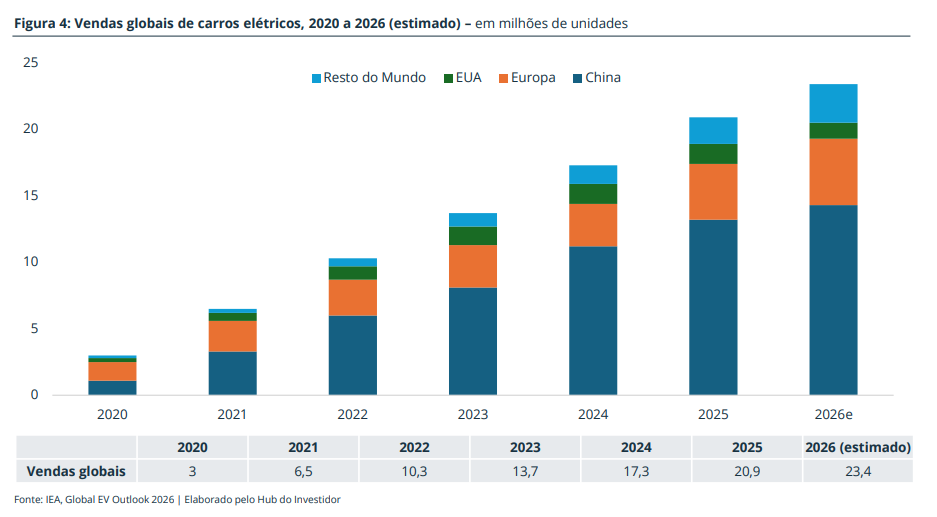
Por uma década, a tese do lítio foi sinônimo de carro elétrico, e esse mercado continua avançando. Segundo a Agência Internacional de Energia (IEA), as vendas globais de carros elétricos cresceram 20% em 2025 e superaram 20 milhões de unidades, o equivalente a um em cada quatro carros novos vendidos no mundo. A China segue como o centro dessa transformação, com mais de 13 milhões de unidades e participação próxima de 55% das vendas do país, o que coloca a China com seis em cada dez carros elétricos vendidos no mundo. Para 2026, a IEA projeta 23 milhões de unidades, ou 28% do mercado.
O ritmo, no entanto, é menos linear do que a narrativa sugere. No primeiro trimestre de 2026, as vendas globais de elétricos caíram 8% frente ao mesmo período do ano anterior, reflexo de mudanças de política na China e nos Estados Unidos. É essa dependência de incentivos que explica por que o mercado passou a olhar para outra fonte de demanda.
O NOVO MOTOR E O CICLO DO LÍTIO
O armazenamento de energia, a surpresa do ciclo
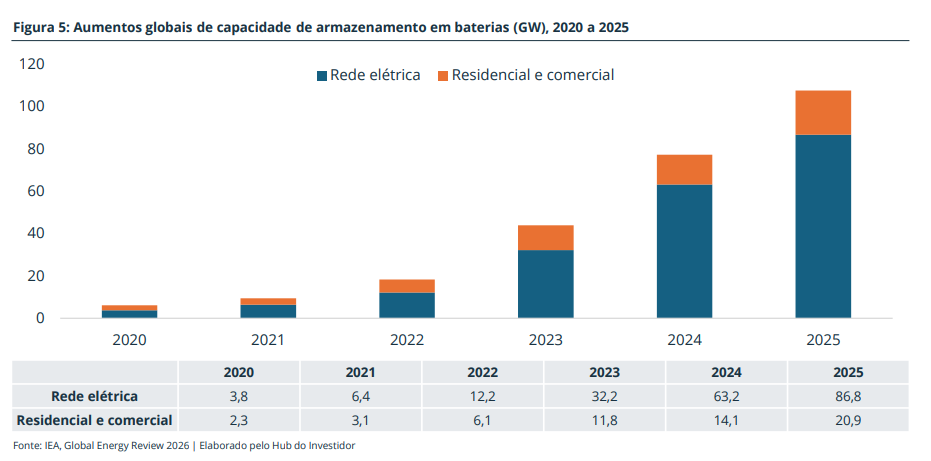
O fator que virou o jogo para o lítio entre 2025 e 2026 foi o armazenamento de energia em baterias (BESS, na sigla em inglês): grandes sistemas conectados à rede, que guardam a energia solar e eólica produzida nos horários de sobra e a devolvem quando a demanda sobe, além de garantir energia estável para data centers. Segundo a BloombergNEF, o mundo instalou 307 gigawatt-hora de armazenamento em 2025, e a projeção para 2026 é de 459 gigawatt-hora, novo recorde.
Esse crescimento pesa muito sobre o lítio. A química dominante no armazenamento, a de fosfato de ferro-lítio (LFP), consome mais lítio por unidade de energia do que as baterias usadas em carros. O JP Morgan estima que o armazenamento responda por 32% da demanda global de lítio em 2026 e 38% em 2030, uma fatia que praticamente não existia no ciclo anterior.
Do boom ao colapso, e a volta
O lítio é um dos metais mais cíclicos do mercado. O carbonato superou US$ 80 mil por tonelada no fim de 2022, perdeu mais de 80% do valor até 2025 com a entrada de novas minas e voltou a subir com a demanda do armazenamento e o corte de produção. Em setembro de 2026, era negociado perto de US$ 20 mil por tonelada, mais que o dobro das mínimas, mas abaixo do pico de maio.
Os grandes bancos não chegam a um consenso sobre os próximos anos. Do lado construtivo, o JP Morgan projeta déficit de oferta até 2030, e o Morgan Stanley e o UBS estimam déficit já em 2026, de 80 mil e 22 mil toneladas de LCE, respectivamente. Do lado cético, o Goldman Sachs reconhece a força do armazenamento, mas projeta a oferta 18% acima da demanda até 2028, já que preços mais altos tendem a reativar minas paradas.
Essa divergência é o principal ponto de atenção para o investidor. A recuperação do lítio existe, mas parte dela já está nos preços, e o histórico do setor mostra que a oferta costuma reagir mais rápido do que o mercado espera. A exposição a essa cadeia deve ser vista como oportunidade, mas com cautela, tanto no tamanho da posição quanto no ritmo de entrada.
O ETF não é uma aposta pura no preço do lítio
A carteira combina empresas que ganham com o lítio caro, as mineradoras, com empresas para as quais o lítio é custo, os fabricantes de baterias e as montadoras. Uma alta do metal melhora as margens das primeiras e pressiona as das segundas, o que amortece parte do efeito do ciclo sobre o fundo. Quem busca exposição alavancada ao preço do lítio precisa entender que o BLBT39 entrega algo mais diluído.
SOBRE O ETF E O ÍNDICE
Sobre a Gestora – Global X
A Global X foi fundada em 2008 e faz parte do Grupo Mirae Asset, um dos maiores conglomerados financeiros da Ásia, com mais de 16 mil funcionários, escritórios em mais de 60 países e mais de US$ 700 bilhões em ativos sob gestão. Com sede em Nova York, é especializada na gestão de ETFs temáticos, com mais de US$ 100 bilhões em ativos sob gestão em ETFs, e está presente no Brasil desde abril de 2022 via BDRs de ETF listados na B3. O LIT, lançado em julho de 2010, é um dos produtos mais antigos da casa.
Sobre a Administradora do Índice – Solactive
O índice é calculado e administrado pela Solactive AG, provedora alemã de índices com sede em Frankfurt, reconhecida por sua expertise em engenharia de índices e metodologias transparentes. A Solactive é uma das principais administradoras independentes de índices da Europa, atendendo gestoras globalmente com soluções padronizadas e customizadas para ETFs e produtos de investimento.
O Índice de Referência: Solactive Global Lithium Index
O índice busca representar empresas ativas na mineração e na exploração de lítio, em atividades relacionadas e na produção de baterias de lítio. A construção segue três etapas.
Etapa 1 – Universo elegível: são consideradas empresas com listagem principal em mercados desenvolvidos e emergentes, exceto Índia, incluindo ações A chinesas disponíveis via Stock Connect. A empresa precisa constar da lista de monitoramento temático da Solactive, que reúne companhias com foco em mineração de lítio (Mining Companies) ou em baterias de lítio (Battery Companies), com base na receita gerada ou esperada nessas atividades, seja em termos relativos ou absolutos. Há ainda filtros de capitalização de mercado ajustada pelo free float, de no mínimo US$ 50 milhões para novos componentes, e de liquidez, com volume médio diário de ao menos US$ 200 mil.
Etapa 2 – Seleção: as empresas elegíveis são ordenadas por capitalização ajustada pelo free float, e o índice reúne entre 20 e 40 componentes, com no máximo 20 empresas de baterias e no máximo 30% dos componentes listados via Stock Connect. Há uma faixa de tolerância de dez posições para evitar a saída de componentes atuais por oscilações pequenas de tamanho. Para baterias, a empresa precisa ter receita externa com o produto, e montadoras só entram se a maior parte da produção for de veículos elétricos.
Etapa 3 – Ponderação e manutenção: os pesos seguem a capitalização ajustada pelo free float, com tetos que diferenciam os dois grupos: 20% por mineradora e 4% por empresa de baterias, além de um limite de 44,5% para a soma de todos os componentes com peso acima de 4%. Revisões trimestrais de monitoramento impõem ainda teto de 25% para o maior componente e de 60% para os cinco maiores. A seleção é revista anualmente em outubro, com revisão de pesos também em abril.
ANÁLISE DO ÍNDICE
Composição por país
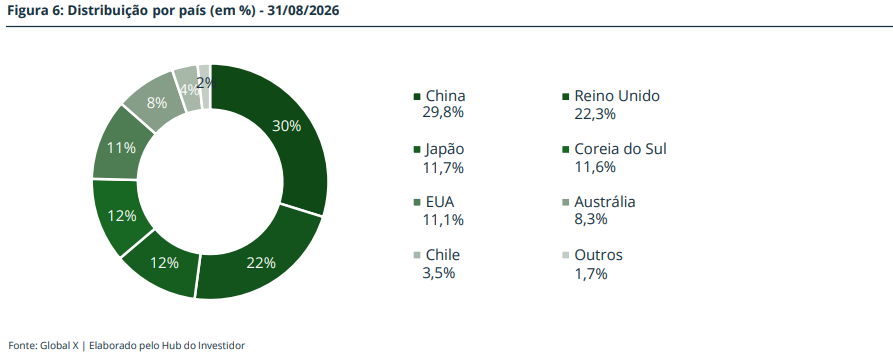
A carteira é fortemente asiática. A China lidera com 29,8%, seguida pelo Reino Unido (22,3%), peso que corresponde à Rio Tinto, Japão (11,7%), Coreia do Sul (11,6%), Estados Unidos (11,1%), Austrália (8,3%) e Chile (3,5%). A mineração está na Austrália e na América do Sul, mas o refino e a fabricação de baterias se concentram na Ásia, o que torna o produto sensível à política comercial entre China e Ocidente.
Composição por ação
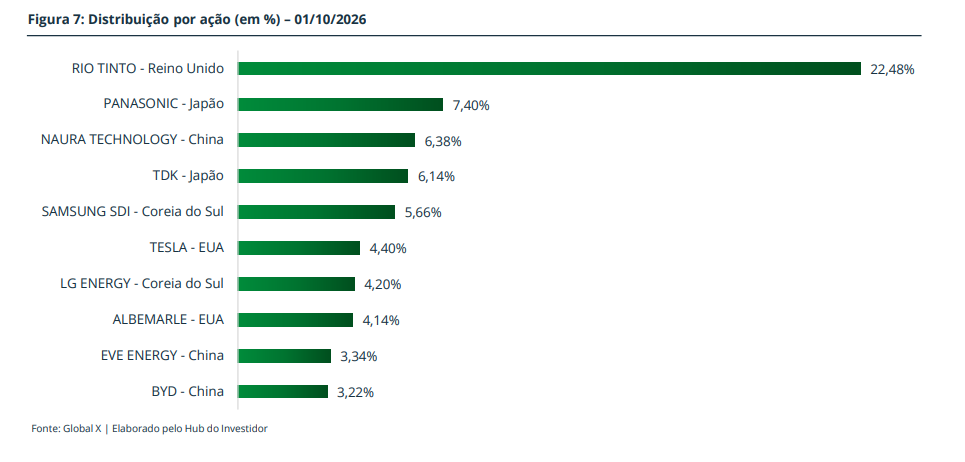
A Rio Tinto (22,48%) lidera com folga a composição do índice, seguida por Panasonic (7,40%), NAURA (6,38%), fabricante de equipamentos ligada ao ciclo de semicondutores, TDK (6,14%) e Samsung SDI (5,66%). Tesla (4,40%), LG Energy Solution (4,20%), Albemarle (4,14%), EVE Energy (3,34%) e BYD (3,22%) completam o bloco. Entre as dez maiores, predominam fabricantes de baterias, componentes e veículos, e não mineradoras de lítio. Vale o registro de que a Rio Tinto e seis empresas de baterias estão acima dos tetos de 20% e 4% da metodologia, resultado da valorização desde a revisão de abril.
RESULTADOS E RECOMENDAÇÃO
Principais riscos associados
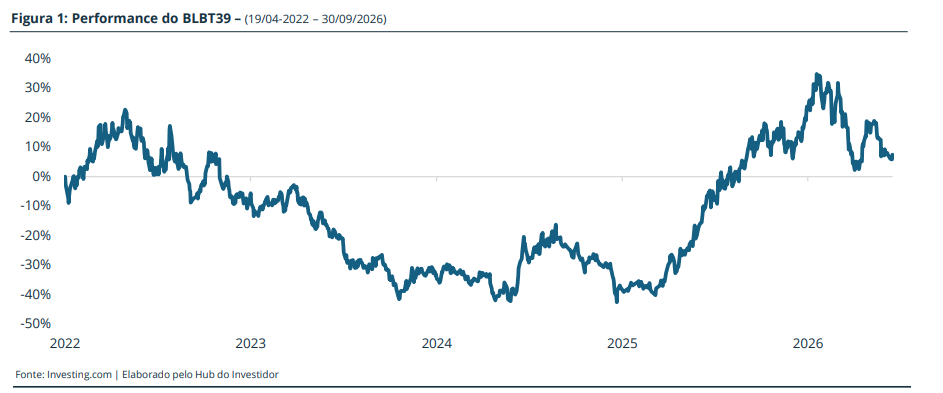
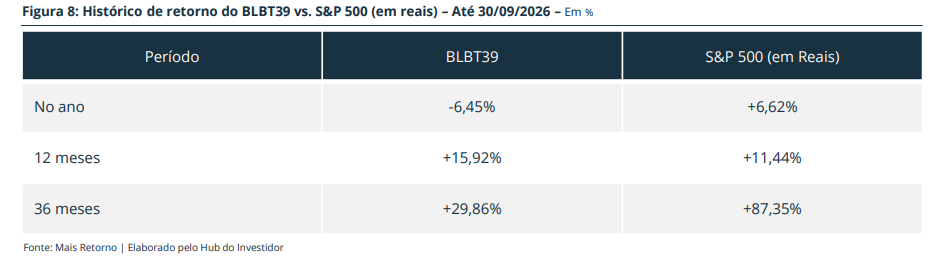
O BLBT39 reúne riscos típicos de um ETF temático de ações somados a riscos específicos de um setor ligado a commodity. O primeiro é o risco de ciclo: o lítio é um dos mercados mais voláteis entre os metais, e o próprio histórico do BDR ilustra isso, com queda de mais de 20% em 2023 seguida de alta próxima de 50% em 2025. Preços mais altos tendem a reativar capacidade parada e a trazer novos projetos, e o Goldman Sachs projeta sobreoferta no médio prazo. O segundo é o risco de ponto de entrada: o preço do metal já superou as metas dos bancos mais otimistas para 2026, o que reduz o espaço para surpresas positivas.
Outro terceiro é o risco de concentração em China, com cerca de 30% da carteira no país, ações A acessadas via Stock Connect e uma cadeia de refino e baterias concentrada em território chinês, exposta a controles de exportação, tarifas e tensões comerciais. Há ainda o risco tecnológico, com o avanço das baterias de íon-sódio, sobretudo no armazenamento estacionário, que pode desviar parte da demanda por lítio, e o risco cambial, sem hedge, com o retorno em reais incorporando a variação de uma cesta de moedas majoritariamente asiáticas.
Recomendação
O BLBT39 oferece, na prateleira da B3, o acesso mais amplo disponível à cadeia global do lítio, em um momento de virada de ciclo. A tese tem fundamentos importantes: o carro elétrico segue ganhando participação, o armazenamento de energia virou um segundo motor de demanda que não existia no ciclo anterior, e parte relevante do mercado passou a projetar deficit para os próximos anos.
A leitura mais equilibrada é tratá-lo como uma posição temática satélite, dimensionada como parcela pequena de uma carteira já diversificada, e não como alocação central. Alguns pontos de atenção são importantes: a volatilidade do setor favorece a construção gradual da posição em vez de aporte único. A composição exige que o investidor entenda o que está comprando: uma cesta diversificada da cadeia de baterias com uma grande mineradora no topo, e não uma aposta pura no preço do lítio.
Faz sentido para o investidor que já possui exposição internacional consolidada, aceita a volatilidade típica de setores ligados a commodities e tem horizonte longo. Não recomendamos o produto como posição única ou predominante da carteira.
RATING HUB DO INVESTIDOR
O Rating de ETFs Hub do Investidor foi criado para avaliar os ETFs em quatro dimensões complementares. O objetivo é oferecer uma visão independente e criteriosa sobre a qualidade de cada produto, ajudando o investidor a tomar decisões mais informadas.
Tese – avaliamos a relevância e o momento da tese ou estratégia por trás do ETF. Por relevância, consideramos a importância dessa exposição dentro de uma carteira de investimentos bem diversificada, a pertinência do tema no cenário econômico (para ETFs temáticos) e se a estratégia em questão tem embasamento técnico e teórico (para ETFs de estratégias específicas e fatores).
Índice – avaliamos a qualidade das regras que definem a carteira do ETF. Analisamos os critérios de seleção e exclusão de ativos, a metodologia de ponderação adotada e a existência de tetos de concentração que evitem exposição excessiva a poucos papéis.
Eficiência – analisamos a taxa de administração e os custos gerais do fundo, a política de aluguel de ações e se essa receita é repassada ao cotista, além da eficiência tributária tanto dentro do fundo quanto para o investidor final.
Liquidez – por ser um fundo aberto com possibilidade de criação ou destruição de cotas a qualquer momento, a liquidez do ETF em si não é o único fator que impacta a sua facilidade de negociação e o spread entre compra e venda. Para isso, precisamos analisar a presença de formadores de mercado contratados, volume médio negociado em bolsa e principalmente, a liquidez dos ativos subjacentes.
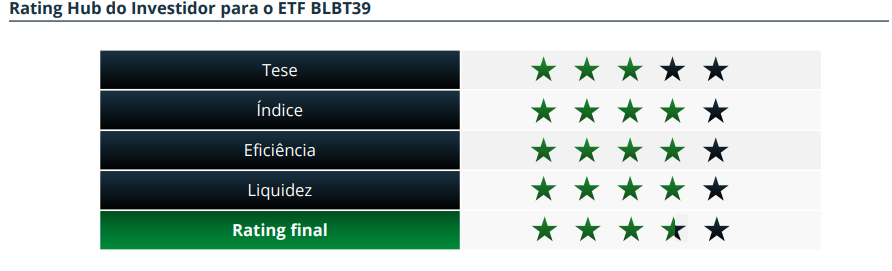
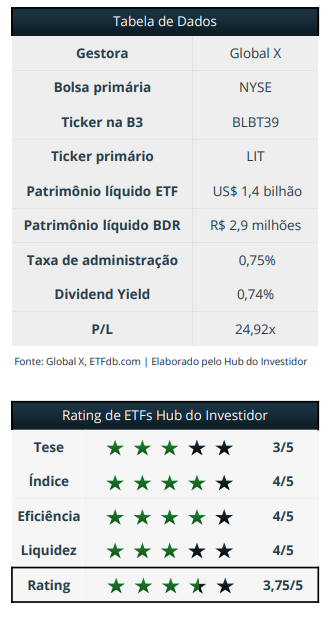
Tese (3/5) – Tema relevante, com um segundo motor de demanda no armazenamento de energia somado à expansão dos veículos elétricos. Mas é uma tese de commodity, com histórico de ciclos extremos, bancos divididos e preços que já superam as projeções mais otimistas para 2026. É uma posição tática e complementar, não uma alocação central.
Índice (4/5) – Metodologia pública, de provedor independente, com tetos de 20% para mineradoras e 4% para empresas de baterias. O teto elevado admite concentração, mas limita a redistribuição de peso para empresas pequenas. A entrada de empresas não puras reflete um setor difícil de isolar, com poucas empresas dedicadas ao lítio, mas leva a Rio Tinto, de exposição ainda marginal ao tema, a mais de 20% da carteira.
Eficiência (4/5) – A taxa de 0,75% ao ano está acima da média dos BDRs da Global X, mas em linha com a complexidade de uma carteira espalhada por Ásia, Oceania e América Latina, incluindo ações A chinesas. O yield abaixo de 1% reduz o impacto da retenção de 30% sobre dividendos, e o ganho de capital segue os 15% via DARF.
Liquidez (4/5) – O LIT é um dos maiores ETFs do tema no mundo, com US$ 1,4 bilhão, e suas principais posições são empresas grandes e líquidas, o que garante formação de preço eficiente. Na B3, o BDR conta com formador de mercado, mas tem volume secundário baixo.