BCLO39 — Fundo de Índice — LVNT
Analistas Levante: Eduardo Rahal — CNPI-T 8204 & Caroline Sanchez — CNPI 9267
Gestora
A Global X ETFs é uma gestora especializada em fundos de índice, com atuação voltada ao desenvolvimento de soluções de investimento negociadas em bolsa. No Brasil, a Global X Brasil é autorizada pela CVM e oferece aos investidores locais acesso a estratégias internacionais por meio de ETFs e BDRs de ETFs listados na B3, com foco em diversificação geográfica e construção de portfólios. A plataforma contempla estratégias temáticas, renda, commodities, ativos digitais, mercados globais e setores ligados à inovação, permitindo exposição a segmentos como tecnologia, infraestrutura digital e inteligência artificial. A Global X ETFs tem sede em Nova York, presença na Europa, Ásia e América Latina, equipe com mais de 200 profissionais e aproximadamente US$ 125 bilhões em ativos sob gestão em ETFs listados no mundo. A companhia integra o Mirae Asset Financial Group, grupo financeiro com sede em Seul, mais de US$ 729 bilhões em ativos sob gestão e presença internacional relevante.
Benchmark
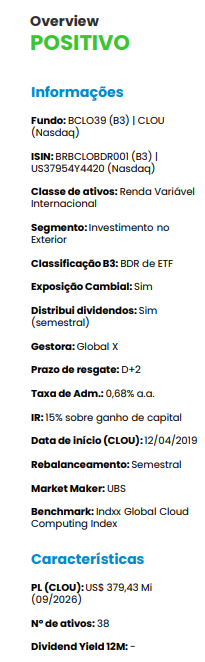
O Indxx Global Cloud Computing Index é um índice temático que busca capturar o desempenho de empresas globais cuja atividade principal esteja relacionada à cadeia de valor de computação em nuvem, incluindo provedores de infraestrutura (IaaS), plataformas (PaaS) e software como serviço (SaaS). Para ser elegível, uma empresa deve ter capitalização de mercado mínima de US$ 200 milhões, free float de ao menos 10% das ações em circulação ou capitalização de mercado ajustada ao free float de no mínimo US$ 1 bilhão, e volume médio diário de negociação igual ou superior a US$ 2 milhões nos últimos 6 meses. A ponderação é modificada por capitalização de mercado, com peso máximo de 4% por empresa classificada como Cloud Computing Company e de 2% por empresa classificada como Public Cloud Company. O peso agregado de Public Cloud Companies e de Data Center REITs é limitado a 10% cada, e cada constituinte tem peso mínimo de 0,3%. O rebalanceamento ocorre semestralmente, resultando em um portfólio de 35 a 45 empresas com predominância de companhias norte-americanas de tecnologia.
Fundo
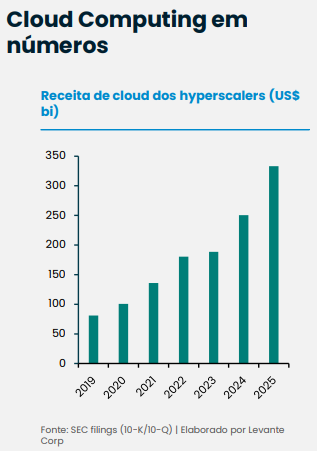
O BCLO39 oferece ao investidor brasileiro acesso à tese de computação em nuvem diretamente pela B3. O BDR replica o Global X Cloud Computing ETF (CLOU), reunindo empresas de SaaS, data centers e DevOps. A receita dos três maiores provedores de cloud (AWS, Azure e Google Cloud) saiu de US$ 81 bi em 2019 para US$ 300 bi em 2025, e o backlog contratado soma US$ 2,46 trilhões. O CAPEX dos hyperscalers atingiu US$ 455 bi em 2025, com guidance de US$ 700-750 bi para 2026, refletindo a intensidade do ciclo de investimento em IA e infraestrutura de nuvem. A concentração temática, as valuations (P/L ~28x) e a dependência do backlog em contrapartes que ainda queimam caixa adicionam risco ao veículo.
Tese de Investimento — Computação em Nuvem
Receita de cloud e o backlog que a sustenta
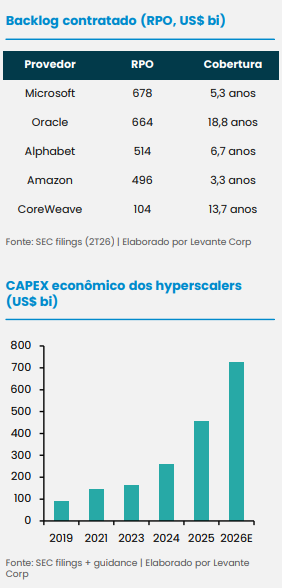
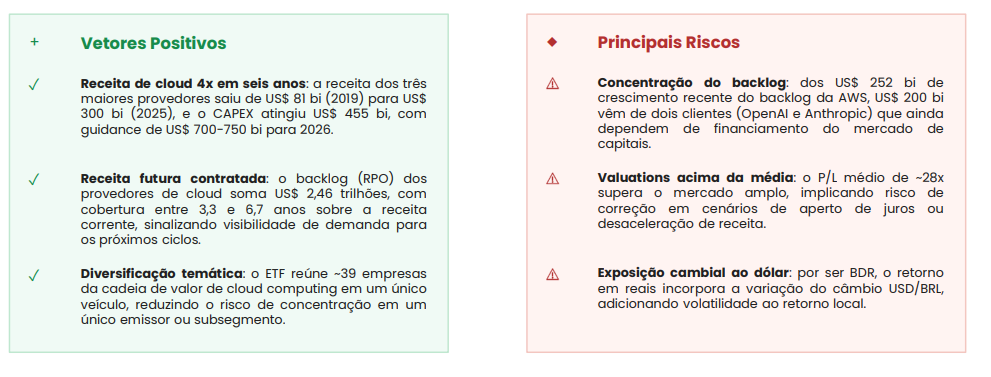
A receita de cloud dos três maiores provedores (AWS, Microsoft e Google Cloud) saiu de US$ 81 bi em 2019 para mais de US$ 300 bi em 2025, uma quadruplicação em seis anos que reacelerou com o ciclo de IA. No 2T26, a AWS fez US$ 42,2 bi (+36,7% a/a), o Google Cloud atingiu US$ 24,8 bi/trimestre e a Oracle Cloud Infrastructure cresceu 121% a/a. Essa trajetória é sustentada por receita futura já contratada: o backlog (RPO) dos provedores soma US$ 2,46 trilhões, com cobertura entre 3,3 anos (Amazon) e 6,7 anos (Alphabet) sobre a receita corrente. A cobertura da Amazon saiu de 1,6 para 3,3 anos em dois anos. A conversão do RPO em receita, porém, desacelerou: a Microsoft reconhecia 40% do RPO em 12 meses (jun/2025) e passou a reconhecer 30% (jun/2026), o que indica contratos mais longos e receita que se estende por mais tempo.
CAPEX de IA e a parede de depreciação
O CAPEX econômico das seis maiores empresas de cloud saiu de US$ 88 bi em 2019 para US$ 455 bi em 2025, com o 1S26 já em US$ 388 bi e guidance agregado de US$ 700-750 bi para o ano cheio. A intensidade atingiu níveis inéditos: no 2T26, a AWS investiu US$ 48,9 bi, equivalente a 116% da própria receita no trimestre, e passou a consumir 77% de todo o CAPEX da Amazon. A depreciação corrente equivale a 14% a 28% do CAPEX, o que implica que a despesa de depreciação terá de subir por um fator de 3 a 7 vezes nos próximos cinco a seis anos para se equilibrar com o ativo investido. O contraponto: a receita incremental por dólar de CAPEX é de US$ 0,29-0,36 na AWS e no Google Cloud, compatível com payback em ativos de vida de cinco a seis anos.
Por que o BCLO39 / CLOU?
O CLOU reúne ~39 empresas da cadeia de valor de cloud computing, de SaaS (Snowflake, Datadog, ServiceNow) a infraestrutura e plataformas, com rebalanceamento semestral e peso máximo de 4% por emissor. O veículo permite capturar o ciclo de receita e investimento descrito acima sem concentrar a alocação em um único hyperscaler ou laboratório de IA. A receita do setor quadruplicou em seis anos, o backlog contratado de US$ 2,46 trilhões cobre entre 3 e 7 anos de faturamento corrente, e o CAPEX guiado para 2026 (US$ 700-750 bi) indica que a capacidade instalada continuará expandindo. Por outro lado, as valuations (P/L ~28x), a concentração do backlog em contrapartes que ainda queimam caixa e a parede de depreciação que se acumula nos balanços exigem horizonte de médio a longo prazo e tolerância a drawdowns. Na B3, o BCLO39 opera como BDR com exposição cambial ao dólar, o que adiciona uma camada de volatilidade ao retorno em reais.
Leitura da Exposição
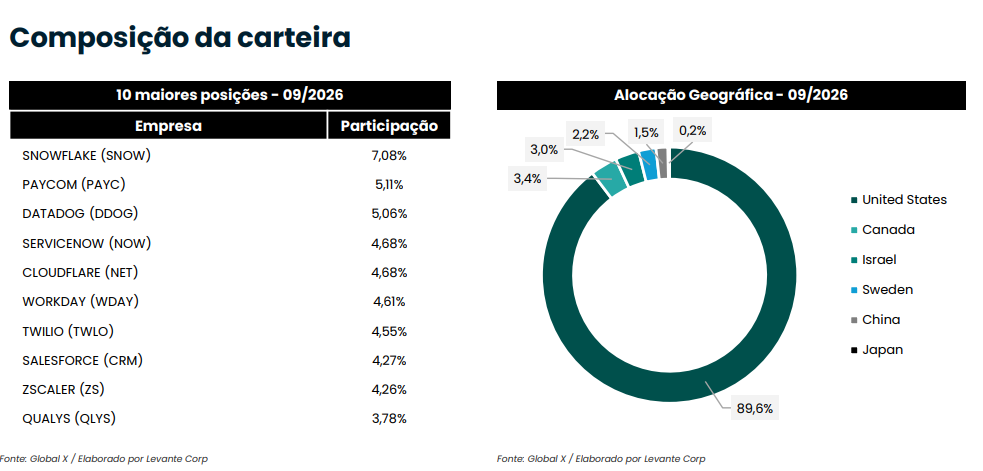
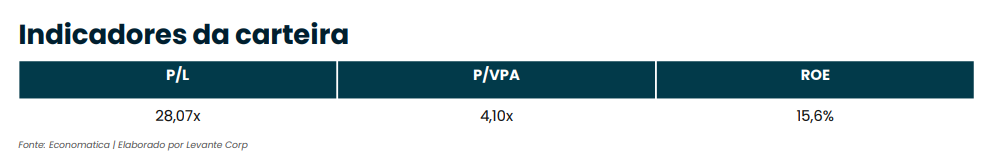
O BCLO39 concentra aproximadamente 48% do portfólio nas dez maiores posições, com destaque para Snowflake, Paycom, Datadog e ServiceNow. A exposição geográfica é predominantemente norte-americana (~90%), com participações em Suécia e Japão. O ETF opera como BDR de ETF, o que implica exposição cambial ao dólar e liquidação em D+2. Os indicadores fundamentalistas ponderados da carteira refletem o perfil de crescimento do setor de software em nuvem.
Leitura Levante
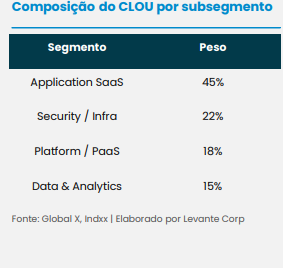
Na nossa avaliação, o BCLO39 é um veículo direto na B3 para acessar a tese de computação em nuvem, cuja trajetória de receita se acelerou com o ciclo de IA. A receita dos três maiores provedores (AWS, Azure e Google Cloud) saiu de US$ 81 bi em 2019 para US$ 300 bi em 2025, uma quadruplicação em seis anos. O portfólio do CLOU reúne ~39 empresas da cadeia de valor de cloud computing, com destaque para Snowflake (7,1%), Datadog (5,1%) e ServiceNow (4,7%), cobrindo subsegmentos como Application SaaS (~45%), Security/Infra (~22%) e Platform/PaaS (~18%). Entre os vetores positivos, o CAPEX dos hyperscalers atingiu US$ 455 bi em 2025, com guidance de US$ 700-750 bi para 2026, e o backlog contratado soma US$ 2,46 trilhões, com cobertura de 3,3 a 6,7 anos sobre a receita corrente, indicando que a demanda por infraestrutura de nuvem já está contratada. A AWS opera com margem de 39,4% mesmo investindo 116% da receita em CAPEX. Entre os riscos, a concentração do backlog preocupa: US$ 200 bi do crescimento recente do RPO da AWS vêm de dois clientes (OpenAI e Anthropic) que dependem de financiamento externo. As valuations (P/L ~28x) e a exposição cambial ao dólar adicionam volatilidade ao retorno em reais. Dessa forma, enxergamos o BCLO39 como posição satélite em portfólios diversificados, adequada a investidores com horizonte de médio a longo prazo e tolerância a drawdowns. A concentração setorial e o efeito cambial tendem a amplificar oscilações de curto prazo, mas o backlog contratado de US$ 2,46 trilhões e o estágio inicial de penetração de cloud nos workloads corporativos (~30%) sustentam a tese em horizontes mais longos.