TBIL39 | Global X T-Bill 1-3 meses

Tese de Investimento
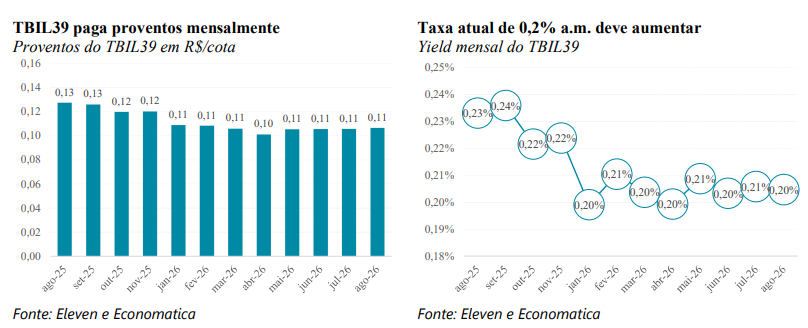
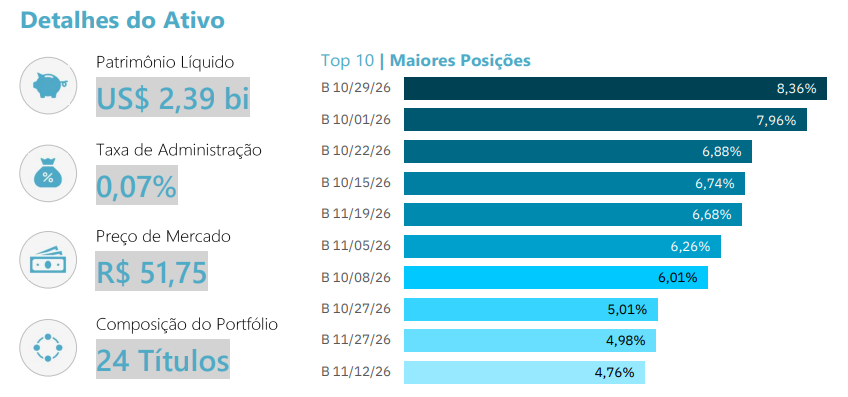
O TBIL39 é um ETF que investe em T-Bills com prazo superior a 1 e inferior a 3 meses. Ou seja, o TBIL investe em títulos de curtíssimo prazo do governo americano, tendo muito pouco risco de crédito e muito pouco risco de taxa de juros (duration). É uma excelente alternativa para investidores que buscam investir no exterior com baixo risco. O ETF pode ser visto como uma reserva em dólar. Outro ponto positivo do TBIL é seu baixo custo, apenas 0,07% ao ano de taxa de administração. Outro ponto positivo são os proventos mensais: o TBIL39 vem distribuindo proventos mensalmente, com yiled de ~0,22% am. Por fim, o cenário de aumento de juros nos EUA torna o TBIL ainda mais atrativo.
Comentários da Research
As taxas de juros nos EUA estão em patamares elevados e subindo. Com isso, o custo de carregar investimentos em dólar é menor. Além do benefício da proteção cambial, os juros atualmente são um fator positivo. Em nossa visão, o TBIL39 é um excelente ativo para investir em renda fixa americana e se proteger da variação cambial (ou seja, reserva de valor em dólar) ao mesmo tempo. O TBIL39 possui liquidez em bolsa, sem come-cotas e com tributação simplificada. Além disso, a taxa de administração é de apenas 0,07% ao ano, sendo uns ETFs mais baratos do mercado. O TBIL39 é administrado pela Global X, empresa especializada em ETFs temáticos e que administra mais de US$ 100 bilhões distribuídos em dezenas de ETFs diferentes.
Perspectivas para os juros nos EUA
Depois de manter os juros estáveis por vários meses, o Federal Reserve retomou o ciclo de alta, elevando a taxa dos Fed Funds para a faixa de 3,75%–4,00%, o primeiro aumento desde 2023. A decisão responde a uma inflação que voltou a acelerar, pressionada pelo choque do petróleo, associado ao conflito no Oriente Médio, com o CPI (inflação ao consumidor) rodando acima da meta de 2%: atualmente a inflação está acima de 3% e o núcleo, que exclui alimentos e combustíveis, está um pouco acima de 2%.
Para um produto como o TBIL39, esse movimento é relevante e direto já que a carteira é composta por T-Bills de 1 a 3 meses, cujo rendimento acompanha de perto a taxa básica de juros (Fed Funds Rate). Quanto maior a taxa básica de juros, maior o retorno do TBIL39. Por sem um ETF com títulos de curto prazo (duration baixa), o aumento dos juros favorece o “carrego” mas com pouco impacto na “marcação a mercado” dos títulos. Ou seja, o impacto do aumento dos juros é positivo mesmo no curtíssimo prazo.
Vale destacar que, diferente do que ocorre no Brasil, não há títulos públicos pós-fixados nos EUA. Logo, os títulos de curto prazo como T-Bill são os mais próximos de investimento pós-fixado nos EUA, pelo menos envolvendo exclusivamente títulos públicos.
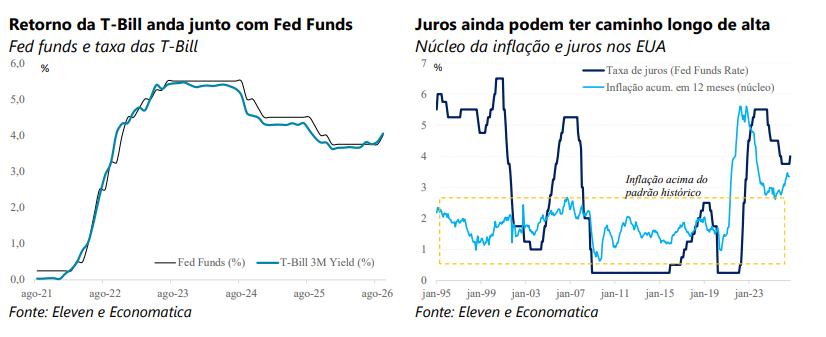
Olhando à frente, os juros devem continuar subindo. Os membros do FOMC também esperam novos aumentos nos juros, os chamados “dot plots” do FOMC indicam que os membros esperam que os juros fiquem entre 4,00% e 4,25% (mais uma alta de 25bps) em 2026 e entre 4,25% e 4,5% em 2027 (apenas mais uma alta em 2027). Em nossa visão, o risco é os aumentos de juros serem maiores do que o FOMC atualmente projeta. A inflação está bem acima da média histórica e o aumento do preço do petróleo deve continuar impactando a inflação.
Perspectivas para o dólar (e Real)
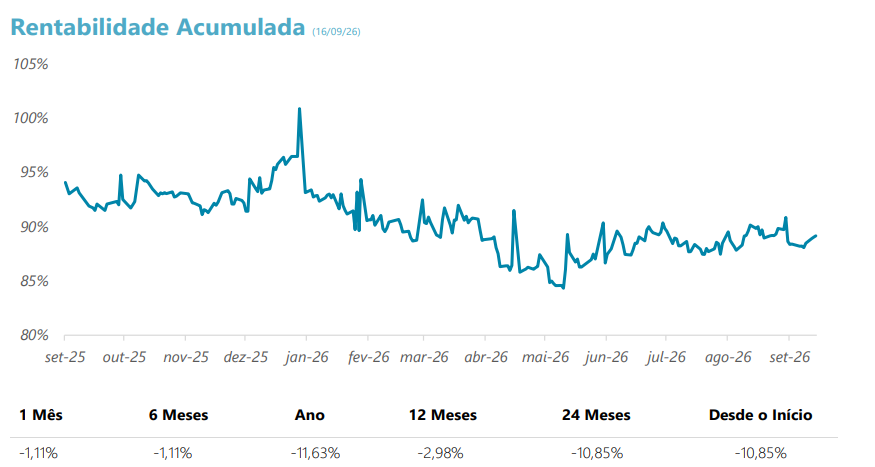
Para o investidor brasileiro, a variação cambial é parte relevante do retorno ao se investir no TBIL39. Nos últimos anos, o real mostrou-se relativamente resiliente, sustentado por um diferencial de juros expressivo, com a Selic em 14% e a taxa americana em 4%, gerando uma diferença de aproximadamente 10pp, o que estimula a entrada de capital em busca do juro brasileiro (carry trade) e dá suporte à moeda. Esse é um dos motivos pelos quais um ativo dolarizado como o TBIL39 enfrentou retorno em reais pressionado no período, mesmo distribuindo proventos mensais.
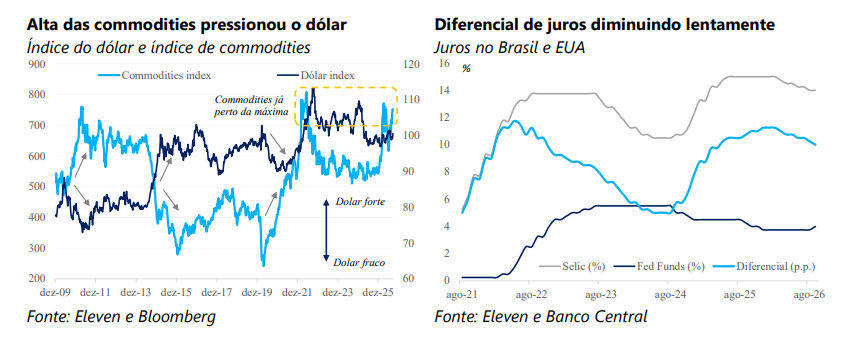
Como pode ser visto abaixo, o dólar (medido pelo índice DXY) passou por um período de depreciação nos últimos anos. Em nossa visão, isso foi reflexo dos juros baixos nos EUA e menor expectativa de crescimento dos EUA vis-a-vis outros países desenvolvidos. O aumento no preço das commodities é outro fator negativo para o dólar. Contudo, como também pode ser visto abaixo, as commodities já estão em um patamar alto e o dólar em um patamar baixo. Ou seja, o impacto das commodities parece já bem incorporado aos preços.
Com relação ao diferencial de juros, a situação está se alterando lentamente, com os EUA aumentando os juros e o Brasil reduzindo. O diferencial ainda é muito elevado e segue favorecendo o Real em nossa visão. Contudo, isso tende a ficar cada vez mais relevante nos próximos meses. Ou seja, um dos fatores que mais contribuíram para fortalecer o Real nos últimos anos deve perder força nos próximos meses.
Outro fator que historicamente contribuiu para o fortalecimento do dólar foi o crescimento dos EUA em relação ao crescimento do resto do mundo. Isso foi positivo para os EUA pelo menos até 2024, quando a onda de investimentos em empresas de tecnologia favoreceu o crescimento acelerado dos EUA. Desde então, o crescimento dos EUA desacelerou e o dólar perdeu força. Olhando pra frente, acreditamos que o crescimento deve ser um fator menos relevante para o dólar. O cenário de menor crescimento nos EUA é consensual atualmente. Contudo, o crescimento mundial também está mais lento. O crescimento econômico nos EUA atingiu ~3% em 2023 e 2024 e atualmente gira em torno de 2% (expectativas um pouco abaixo disto em 2026 e 2027). Nos demais países desenvolvidos, o crescimento vem oscilando entre 1,5% e 2,0% nos últimos 3 anos e deve ser mantido neste intervalo. Ou seja, o diferencial de crescimento dos EUA sobre o resto do mundo deve ser muito pequeno ou zero nos próximos 12 a 24 meses.
TBIL39: renda fixa com proventos
O TBIL39 é um ETF que replica o CLIP, ETF americano que investe em T-Bills com vencimento entre 1 e 3 meses. O retorno do TBIL39 pode ser dividido em três componentes: a) taxa básica de juros, b) variação cambial e c) proventos. Como destacamos anteriormente, as perspectivas para a taxa básica de juros são positivas no sentido de que o FOMC está aumentando dos juros, o que eleva o retorno do TBIL39. Com relação ao câmbio, o cenário é mais incerto, mas acreditamos que o pior em termos de perda de valor do dólar ficou para trás como destacamos na página anterior.
O TBIL39 distribui proventos mensalmente, provenientes da rolagem das T-Bills em carteira. A distribuição reflete diretamente os juros dos títulos de curtíssimo prazo do Tesouro americano. Os juros dos títulos são isentos de impostos municipais e estaduais nos EUA (mas pagam impostos federais), o que torna a distribuição eficiente do ponto de vista tributário.
Nos últimos doze meses, o provento mensal por cota oscilou entre R$ 0,13 para R$ 0,11, acompanhando a queda das taxas de juros nos Estados Unidos no período e a apreciação do Real. Vale registrar que a distribuição chega ao investidor já líquida da tributação retida na fonte nos EUA e dos custos da estrutura de BDR. Olhando pra frente, com o aumento dos juros nos EUA, os proventos devem aumentar. Como já destacamos, a taxa básica de juros foi elevada para entre 3,75% e 4,00% na última reunião em Setembro e deve continuar aumentando nos próximos meses. Considerando isso, é provável que os proventos do TBIL39 voltem no curto prazo para ~0,25% a 0,30% ao mês. Por fim, é importante lembrar que os proventos do TBIL39 chegam ao investidor brasileiro já líquidos do imposto de renda americano. Isso explica a diferença entre a taxa básica de juros (~3,75% aa) e o yield do TBIL39 (~2,5% aa atualmente). Em nossa visão, com o aumento de juros nos EUA, que podem fazer com que a taxa das T-Bill se aproxima de 5%, o yield do TBIL39 deve se aproximar de 4% aa ou ~0,3% am.