BGNO39 – COBERTURA DE ETF – HUB DO INVESTIDOR
A cadeia da genômica, do sequenciamento à terapia, em uma só cota
Global X Genomics & Biotechnology ETF (BGNO39, GNOM)
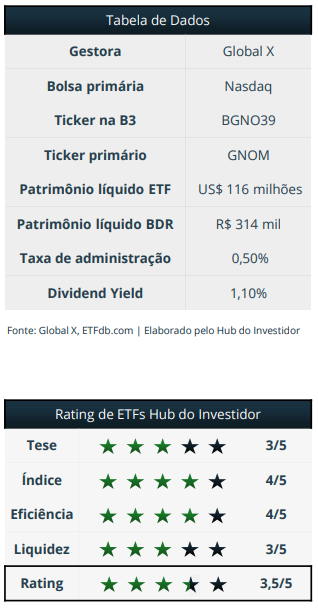
O BGNO39 é o BDR listado na B3 do Global X Genomics & Biotechnology ETF (GNOM), negociado na Nasdaq desde abril de 2019. O fundo replica o Solactive Genomics Index e investe em empresas ligadas à ciência genômica: fabricantes de equipamentos e insumos de sequenciamento, laboratórios de diagnóstico genético e desenvolvedoras de terapias que atuam diretamente sobre genes e RNA, como edição gênica, terapia gênica e vacinas de mRNA. Para o investidor brasileiro, é uma forma simples de acessar, em reais, um segmento praticamente ausente das carteiras domésticas e com dinâmica própria: o valor dessas empresas depende menos do ciclo econômico e mais de resultados clínicos, aprovações regulatórias e aquisições pelas grandes farmacêuticas.
Principais Pontos do ETF:
I) A cadeia da genômica em uma única cota: o BGNO39 reúne cerca de 50 empresas de três elos distintos. Ferramentas e equipamentos de sequenciamento respondem por cerca de 26% da carteira, diagnóstico genético por cerca de 20% e terapias genéticas e de RNA por cerca de 45%, com as grandes farmacêuticas limitadas a uma parcela pequena. É uma exposição difícil de montar papel a papel, com dezenas de empresas de pequeno e médio porte.
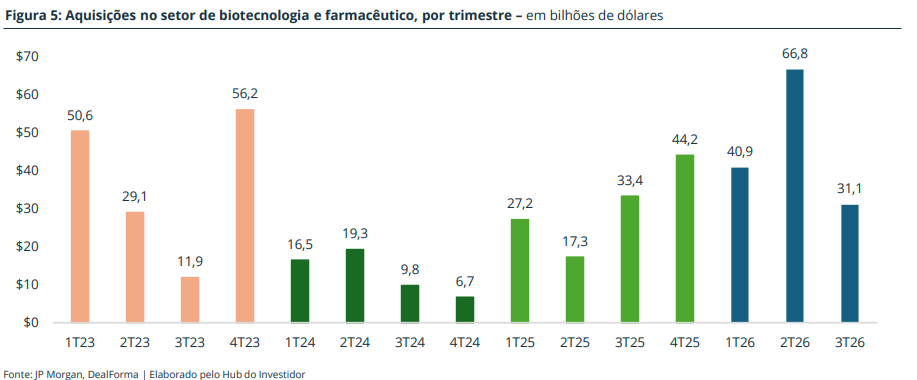
II) Grandes farmacêuticas às compras: com a perda de patentes de medicamentos de grande porte nos próximos anos, as farmacêuticas precisam repor receita, e as biotecnológicas são o principal estoque de inovação disponível. Segundo o J.P. Morgan, as aquisições no setor somaram US$ 138,9 bilhões em pagamentos iniciais até setembro de 2026, acima do total de todo o ano de 2025.
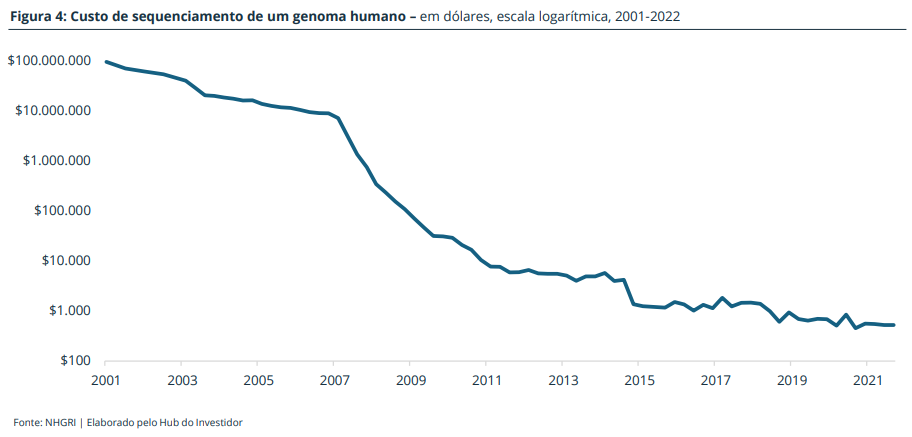
III) Custos em queda e regulação mais flexível: o custo de sequenciar um genoma humano caiu de cerca de US$ 95 milhões em 2001 para perto de US$ 500, o que levou a genômica para a rotina clínica. Ao mesmo tempo, a FDA abriu um caminho mais curto para terapias genéticas individualizadas, e a inteligência artificial promete encurtar o tempo de descoberta de novos medicamentos.
CARACTERÍSTICAS DOS ETFS
Simplicidade
Compra e venda de cotas em bolsa, em tempo real, com carteira e metodologia transparentes.
Diversificação
Replica um índice, dando acesso a uma cesta de ativos (ações locais, internacionais, renda fixa, criptomoedas, commodities) sem montar posições individuais. Rebalanceamentos periódicos atualizam a carteira conforme as regras do índice, refletindo mudanças de mercado.
Benefícios tributários
Ausência de come-cotas e IOF. Em ETFs que reinvestem dividendos, cupons e JCP, proventos são reinvestidos sem tributação imediata. No ganho de capital, 15% em renda variável (20% em day trade). Na renda fixa, a alíquota depende do prazo médio de repactuação da carteira, mas na prática os ETFs de RF são construídos para garantir os 15% fixos, independentemente do prazo de resgate. É uma vantagem clara sobre os fundos DI, sujeitos à tabela regressiva de 22,5% a 15% somada ao comecotas, e sobre CDBs e Tesouro direto, em que os 15% só são atingidos após 720 dias. A exceção são os ETFs 100% LFT, tributados em 25%.
Custo
Em sua maioria, têm taxas baixas, resultado da estrutura indexada e da gestão simplificada de replicação.
Liquidez
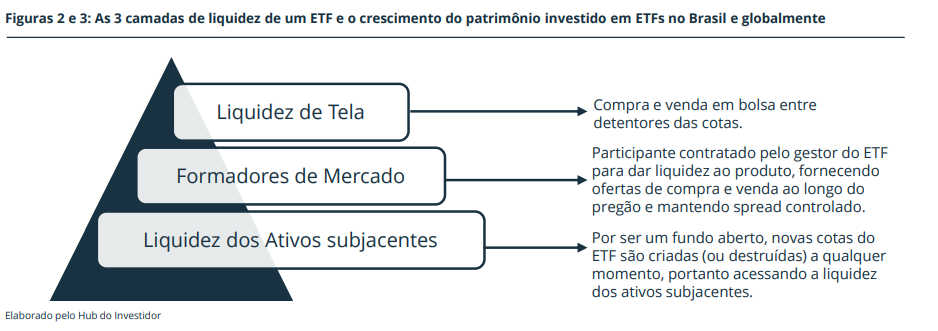
Não se resume ao volume negociado em tela. Há camadas adicionais: o formador de mercado e a liquidez dos ativos subjacentes. (Ver figura abaixo):
O crescimento da indústria de ETFs
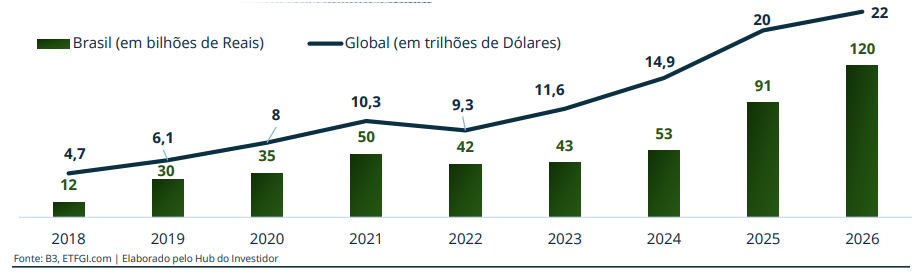
O mercado brasileiro de ETFs cresce em ritmo acelerado, atingindo cerca de R$ 120 bilhões em abril de 2026, ante R$ 54 bilhões no fim de 2024. Vários fatores sustentam esse movimento: as mudanças tributárias que reduziram a vantagem dos fundos exclusivos, a maior transparência na remuneração da indústria de distribuição, o avanço do modelo de fee fixo e o alinhamento à trajetória já consolidada nos mercados internacionais. Ainda assim, o segmento representa cerca de 1% da indústria de fundos do país, o que evidencia o potencial de crescimento à frente.
A TESE DA GENÔMICA
Do mapeamento do genoma à rotina clínica
O Projeto Genoma Humano levou 13 anos e custou cerca de US$ 2,7 bilhões para entregar, em 2003, a primeira sequência completa do DNA humano. Duas décadas depois, sequenciar um genoma custa algumas centenas de dólares. Segundo o National Human Genome Research Institute (NHGRI), o custo por genoma saiu de cerca de US$ 95 milhões em 2001 para perto de US$ 500 em 2022, uma redução de cerca de 190 mil vezes em duas décadas, ritmo mais rápido do que o da própria indústria de semicondutores.
Essa queda transformou a genômica de ferramenta de pesquisa em insumo da prática médica. Hoje, testes genéticos orientam a escolha do tratamento contra o câncer, detectam alterações fetais a partir de uma amostra de sangue da gestante, monitoram a rejeição de órgãos transplantados e encurtam o diagnóstico de doenças raras. Cada uma dessas aplicações tem empresas listadas dedicadas a ela, e boa parte está na carteira do BGNO39.
Ler, interpretar e corrigir
A cadeia que o ETF cobre tem três partes. A primeira lê o genoma: fabricantes de sequenciadores, reagentes e equipamentos de laboratório. A segunda interpreta: laboratórios que transformam o sequenciamento em laudo clínico. A terceira corrige: empresas que desenvolvem terapias capazes de substituir, silenciar ou editar genes defeituosos.
Nesse último ponto, em 2023, a FDA aprovou o Casgevy, primeira terapia de edição gênica CRISPR, desenvolvida por Vertex e CRISPR Therapeutics, ambas na carteira. A próxima etapa é editar genes dentro do próprio organismo do paciente, mercado que o Morgan Stanley estima em US$ 10 bilhões em 2035 apenas nas indicações mais próximas, contra um consenso de US$ 6 bilhões.
A inteligência artificial adiciona outra camada à tese. Segundo o banco, a tecnologia pode reduzir o tempo de descoberta de um medicamento de cerca de 4,5 anos para 1,5 ano e cortar de 25% a 60% os custos de pesquisa. Como ainda há pouca evidência de que a IA aumente a chance de um medicamento chegar ao paciente, o preferimos as empresas que fornecem dados e ferramentas, cuja receita já cresce com a adoção. É justamente o perfil do primeiro elo da carteira.
O CICLO DA BIOTECNOLOGIA
As perdas de patentes e o apetite por aquisições
As grandes farmacêuticas atravessam um dos maiores períodos de perda de patentes da história do setor, com medicamentos de bilhões de dólares em vendas perdendo exclusividade até o início da próxima década. A saída mais rápida para repor essa receita é comprar quem já tem o ativo em fase clínica final. Segundo Salveen Richter, responsável pela cobertura de biotecnologia do Goldman Sachs, as biotecnológicas de pequeno e médio porte são as candidatas naturais a esse movimento.
Segundo o J.P. Morgan, as aquisições no setor somaram US$ 138,9 bilhões em pagamentos iniciais até setembro de 2026, acima dos US$ 122,1 bilhões de todo o ano de 2025. O total de 2023 foi maior, mas concentrado em poucas aquisições de grande porte, como a da Seagen pela Pfizer e as da Karuna pela Bristol-Myers Squibb e da ImmunoGen e da Cerevel pela AbbVie. As ofertas iniciais de ações de biotecnológicas nos EUA também já superam cada um dos totais anuais de 2022 a 2025. O ritmo, no entanto, desacelerou no terceiro trimestre, com US$ 31,1 bilhões em aquisições, menos da metade do segundo.
Os mesmos dados mostram como o valor é destravado: desde 2021, a mediana paga por empresas em fase pré-clínica foi de US$ 314 milhões, contra US$ 1 bilhão em fase 1 e US$ 3,7 bilhões em fase 3. Cada etapa clínica vencida reprecifica a empresa, e cada fracasso pode apagar boa parte do valor de uma só vez.
Regulação mais flexível nos EUA
Em 2026, a regulação americana ficou mais flexível para o segmento. Em fevereiro, a FDA propôs permitir a aprovação de terapias de edição gênica e de RNA desenhadas para mutações específicas com base no mecanismo biológico e em estudos com poucos pacientes, quando estudos randomizados não forem viáveis. No mesmo mês, sinalizou que um único estudo bem controlado, somado a evidências confirmatórias, passa a ser o padrão geral de aprovação.
Os contrapontos: juros e China
O setor também enfrenta limitações. O primeiro são os juros: biotecnológicas sem lucro dependem de captações para financiar seus estudos e têm valor concentrado em fluxos de caixa distantes. O Tesouro americano de 10 anos superou 5% no terceiro trimestre, com queda no investimento de capital de risco no setor, e o Federal Reserve voltou a subir juros em setembro.
O segundo é a China. Segundo o J.P. Morgan, os ativos de origem chinesa responderam por 51% dos licenciamentos das grandes farmacêuticas com pagamento inicial acima de US$ 50 milhões em 2026, contra 18% em 2023. Para um ETF com 80% da carteira nos EUA, essa é uma disputa pelo dinheiro das aquisições.
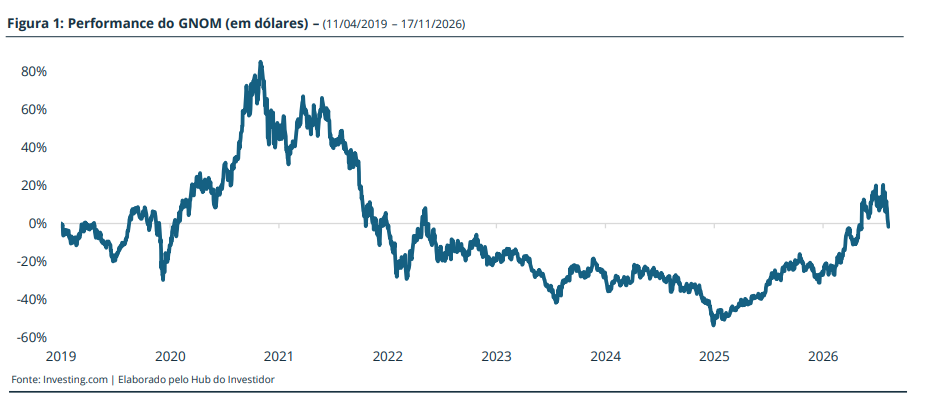
A própria história do GNOM ilustra o ciclo. Lançado em 2019, o fundo atravessou a euforia de 2020 e 2021 e a forte correção que se seguiu.
SOBRE O ETF E O ÍNDICE
Sobre a Gestora – Global X
A Global X foi fundada em 2008 e faz parte do Grupo Mirae Asset, um dos maiores conglomerados financeiros da Ásia, com mais de 16 mil funcionários, escritórios em mais de 60 países e mais de US$ 700 bilhões em ativos sob gestão. Com sede em Nova York, é especializada na gestão de ETFs temáticos, com mais de US$ 100 bilhões em ativos sob gestão em ETFs, e está presente no Brasil desde abril de 2022 via BDRs de ETF listados na B3. O GNOM foi lançado em abril de 2019.
Sobre a Administradora do Índice – Solactive
O índice é calculado e administrado pela Solactive AG, provedora alemã de índices com sede em Frankfurt, reconhecida por sua expertise em engenharia de índices e metodologias transparentes. A Solactive é uma das principais administradoras independentes de índices da Europa, atendendo gestoras globalmente com soluções padronizadas e customizadas para ETFs e produtos de investimento.
O Índice de Referência: Solactive Genomics Index
O índice busca representar empresas com exposição significativa à genômica, incluindo edição gênica, sequenciamento, desenvolvimento e testes de medicamentos e terapias genéticas, genômica computacional e diagnóstico genético. A construção segue quatro etapas.
Universo elegível: empresas com listagem principal em mercados desenvolvidos, ou ADRs de empresas de mercados emergentes, classificadas no setor de saúde, com valor de mercado de ao menos US$ 200 milhões para novos componentes (US$ 160 milhões para os atuais), free float mínimo de 10% e volume médio diário de ao menos US$ 2 milhões nos últimos seis meses para novos componentes (US$ 1,4 milhão para os atuais).
Seleção: um algoritmo de processamento de linguagem natural analisa informações públicas das empresas e atribui uma pontuação conforme a frequência de termos ligados à genômica. As empresas são então classificadas pela receita: pure-play, quando ao menos 50% da receita vem de atividades genômicas, pré-receita, quando a atividade principal é genômica mas ainda não há receita, e diversificadas, quando a receita genômica é inferior a 50%. São escolhidas as 20 empresas pure-play ou préreceita e as 5 diversificadas de maior pontuação, e os componentes atuais são mantidos até o limite de 50 empresas, com no máximo 10 diversificadas.
Ponderação: os pesos seguem o valor de mercado ajustado pelo free float, com teto de 4% por empresa. As diversificadas têm teto de 2% cada e de 10% no total.
Revisão periódica: a recomposição e o rebalanceamento são semestrais, na segunda sexta-feira de maio e de novembro. Entre uma revisão e outra, os pesos variam livremente com os preços.
ANÁLISE DO ÍNDICE
Composição por país
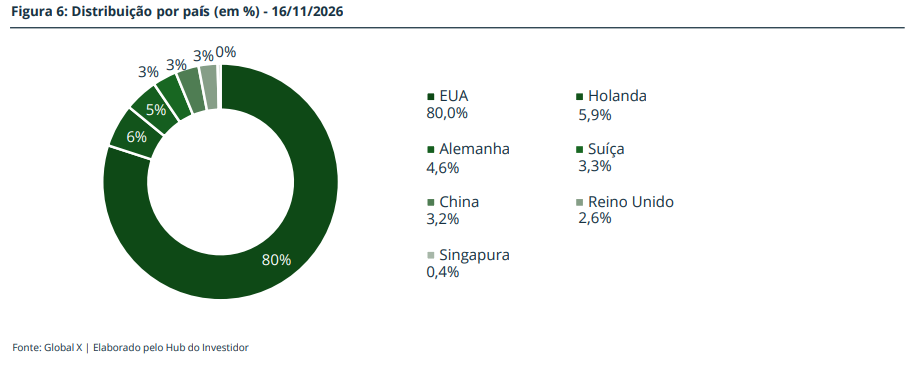
Os Estados Unidos concentram 80,0% do índice, seguidos por Holanda (5,9%), Alemanha (4,6%), Suíça (3,3%), China (3,2%), Reino Unido (2,6%) e Singapura (0,4%). O peso fora dos EUA corresponde a poucas empresas: Qiagen e uniQure na Holanda, BioNTech na Alemanha, CRISPR Therapeutics na Suíça, GenScript na China, AstraZeneca no Reino Unido e Wave Life Sciences em Singapura. Com exceção de GenScript e AstraZeneca, todas são negociadas em Nova York, o que faz do dólar praticamente a única moeda da exposição.
Composição por ação
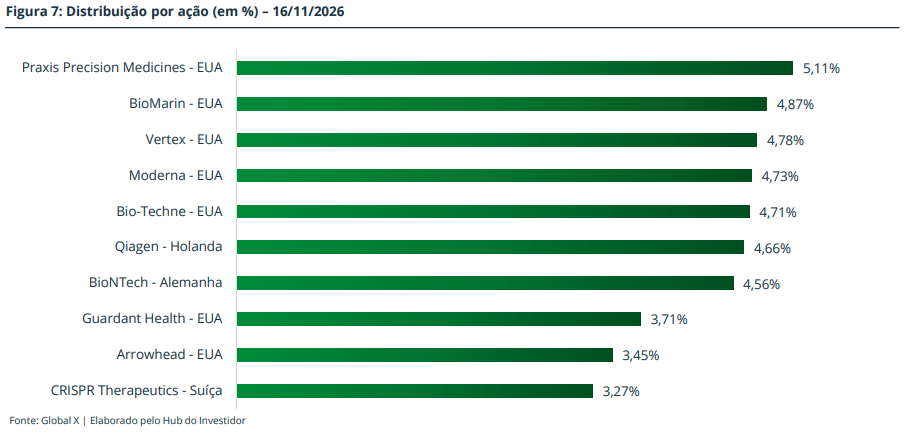
A Praxis Precision Medicines (5,11%), desenvolvedora de medicamentos para doenças neurológicas de origem genética, lidera, seguida por BioMarin (4,87%), especializada em doenças genéticas raras, Vertex (4,78%), Moderna (4,73%) e Bio-Techne (4,71%), fornecedora de reagentes e ferramentas para pesquisa. Qiagen (4,66%), BioNTech (4,56%), Guardant Health (3,71%), Arrowhead (3,45%), de terapias que silenciam genes, e CRISPR Therapeutics (3,27%) completam as dez maiores, que somam cerca de 44% do índice. Entre elas, sete são desenvolvedoras de terapias, duas são fornecedoras de ferramentas e uma é de diagnóstico.
RESULTADOS E RECOMENDAÇÃO
Principais riscos associados
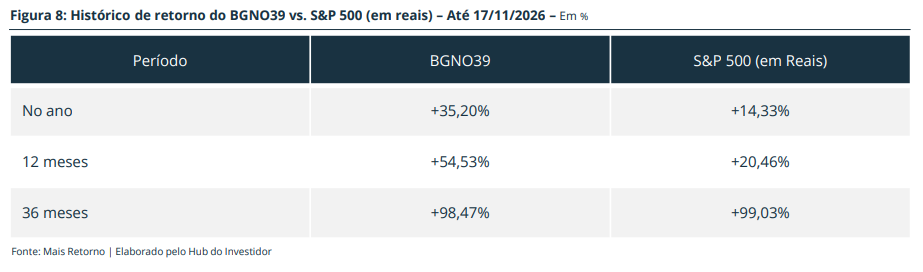
O BGNO39 reúne os riscos de um ETF temático de ações e os riscos específicos da biotecnologia. O primeiro e mais importante é o risco binário: o valor de boa parte das empresas depende de poucos eventos, como o resultado de um estudo clínico ou uma decisão da FDA, capazes de multiplicar ou apagar o preço de uma ação em um único dia. A Moderna, que chegou a subir 177% em uma única sessão em agosto, é um exemplo recente. O segundo é o risco de juros e de financiamento: empresas sem lucro dependem de captações para financiar seus estudos, e juros mais altos encarecem esse dinheiro e elevam a diluição dos acionistas. O terceiro é o risco de ponto de entrada, depois de uma alta de 55% em 12 meses. Há ainda o risco regulatório e de preços, já que mudanças na política americana de preços de medicamentos ou na condução da FDA afetam diretamente o setor, o risco competitivo da inovação chinesa na disputa pelas aquisições e o risco cambial, sem hedge, concentrado no dólar.
Recomendação
O BGNO39 oferece, na prateleira da B3, acesso diversificado a um segmento praticamente ausente das carteiras brasileiras e difícil de replicar papel a papel. A tese tem fundamentos consistentes: o custo do sequenciamento caiu a ponto de levar a genômica à rotina médica, as terapias de edição gênica deixaram de ser promessa, as grandes farmacêuticas precisam comprar inovação para compensar a perda de patentes e a regulação americana ficou mais flexível para terapias genéticas. A forma mais equilibrada de usar o produto é como uma posição temática satélite, dimensionada como parcela pequena de uma carteira já diversificada, com construção gradual em vez de aporte único. A volatilidade do setor e a alta recente pedem cautela no ritmo de entrada, e o investidor deve entender o que está comprando: uma cesta de empresas cujo retorno se concentra em eventos clínicos e aquisições, e não uma exposição defensiva ao setor de saúde. Faz sentido para quem já possui exposição internacional consolidada, aceita oscilações amplas e tem horizonte longo. Não recomendamos o produto como posição única ou predominante da carteira.
RATING HUB DO INVESTIDOR
O Rating de ETFs Hub do Investidor foi criado para avaliar os ETFs em quatro dimensões complementares. O objetivo é oferecer uma visão independente e criteriosa sobre a qualidade de cada produto, ajudando o investidor a tomar decisões mais informadas.
Tese – avaliamos a relevância e o momento da tese ou estratégia por trás do ETF. Por relevância, consideramos a importância dessa exposição dentro de uma carteira de investimentos bem diversificada, a pertinência do tema no cenário econômico (para ETFs temáticos) e se a estratégia em questão tem embasamento técnico e teórico (para ETFs de estratégias específicas e fatores).
Índice – avaliamos a qualidade das regras que definem a carteira do ETF. Analisamos os critérios de seleção e exclusão de ativos, a metodologia de ponderação adotada e a existência de tetos de concentração que evitem exposição excessiva a poucos papéis.
Eficiência – analisamos a taxa de administração e os custos gerais do fundo, a política de aluguel de ações e se essa receita é repassada ao cotista, além da eficiência tributária tanto dentro do fundo quanto para o investidor final.
Liquidez – por ser um fundo aberto com possibilidade de criação ou destruição de cotas a qualquer momento, a liquidez do ETF em si não é o único fator que impacta a sua facilidade de negociação e o spread entre compra e venda. Para isso, precisamos analisar a presença de formadores de mercado contratados, volume médio negociado em bolsa e principalmente, a liquidez dos ativos subjacentes.
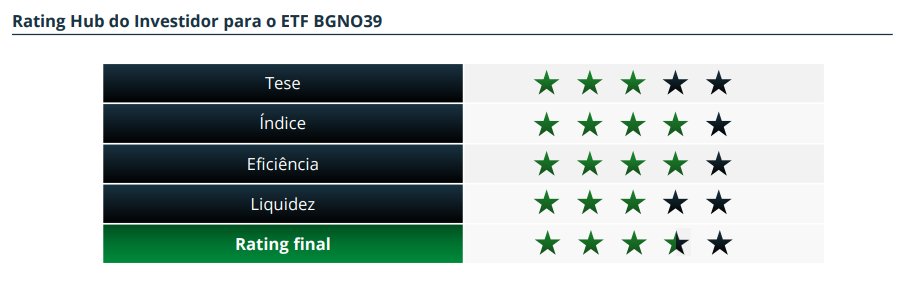
Tese (3/5) – A genômica é um dos vetores mais consistentes de inovação na medicina, com custos de sequenciamento em queda, terapias de edição gênica já aprovadas e um ciclo de aquisições movido pela perda de patentes das grandes farmacêuticas. Por outro lado, o retorno do segmento depende de eventos binários e do custo de capital, convive com a concorrência crescente da inovação chinesa e vem de uma alta expressiva. É uma posição satélite e bastante complementar.
Índice (4/5) – Metodologia pública, de provedor independente, com filtros objetivos de tamanho e liquidez, separação entre empresas dedicadas e diversificadas e tetos de 4% por empresa e de 2% para as diversificadas, que limitam o peso das grandes farmacêuticas. A seleção por processamento de linguagem natural é menos transparente do que critérios de receita, e o rebalanceamento é apenas semestral, o que permitiu casos como o da Moderna, que chegou a mais de três vezes o teto entre uma revisão e outra.
Eficiência (4/5) – A taxa de 0,50% ao ano é baixa para um ETF temático e abaixo de outros BDRs temáticos da Global X, mesmo para uma carteira de 50 empresas de pequeno e médio porte. A distribuição de proventos é baixa, o que reduz o impacto da retenção sobre dividendos, e o ganho de capital segue os 15% via DARF.
Liquidez (3/5) – O BDR conta com formador de mercado contratado, mas o patrimônio na B3 ainda é muito pequeno. No exterior, o ETF tem patrimônio modesto, embora as ações da carteira sejam majoritariamente negociadas nos EUA e o índice exija volume médio diário mínimo de US$ 2 milhões para novos componentes, o que garante formação de preço razoável na camada subjacente.