Radar de ETFs — BDVD39 | SuperDividend® U.S. ETF — Eleven
BDVD39 | SuperDividend® U.S. ETF
Tese de Investimento
O BDVD39 é a forma de acessar, pela B3, uma carteira de ações americanas de alto dividend yield por meio do Global X SuperDividend U.S. ETF (DIV), que replica o Indxx SuperDividend U.S. Low Volatility Index. O índice reúne as 50 ações listadas nos Estados Unidos com maior dividend yield entre as que combinam histórico consistente de pagamento e baixa sensibilidade ao mercado, com peso igual entre as posições e distribuição mensal de proventos. Trata-se de um instrumento de renda em dólar, sem proteção cambial, e de perfil mais defensivo que o BSDV39, que replica a versão global da estratégia. O DIV distribuiu 6,6% em 12 meses, acima dos principais ETFs de dividendos americanos e mais de seis vezes o yield do S&P 500, com a menor volatilidade do grupo no último ano. Como todo investimento em ações de renda, o produto está sujeito à oscilação da bolsa e ao ciclo de juros, e seu histórico mostra que o retorno depende do reinvestimento dos proventos.
Comentários da Research
O mercado americano de dividendos atravessa um momento em que a renda das ações voltou a disputar espaço com a renda fixa, depois de anos de juros baixos em que o dividendo era uma das poucas fontes de rendimento recorrente. Essa mudança tem implicação direta para o investidor: com a Treasury de 10 anos perto de 5%, ações de alto dividendo precisam oferecer, além do yield, estabilidade de pagamento e oscilação menor para justificar o risco. O BDVD39 oferece exposição a esse perfil por meio do índice “DIV”, que reúne as 50 maiores pagadoras de dividendos dos EUA com um filtro de baixa sensibilidade ao mercado e distribuição mensal, o que faz sentido para quem busca renda em dólar com volatilidade abaixo da bolsa americana.
Dividendos americanos seguem em expansão
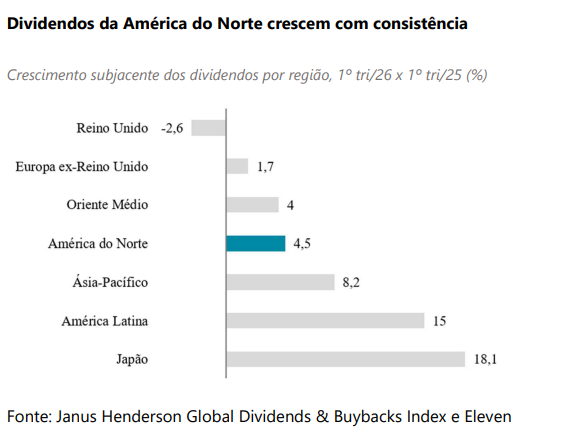
Os dividendos pagos pelas empresas americanas seguem em trajetória de alta. Segundo a Janus Henderson, as companhias dos Estados Unidos distribuíram US$ 183,5 bilhões no primeiro trimestre de 2026, o maior volume entre todos os países, com crescimento de 4,5% em base recorrente, que exclui dividendos extraordinários, câmbio e efeitos de calendário. O avanço foi espalhado por diversos setores, e as empresas americanas devolveram ainda US$ 266,7 bilhões aos acionistas em recompras de ações no período. Para 2026, a gestora projeta alta de 8,3% nos dividendos globais, após crescimento de 6,8% em 2025.
Como o índice seleciona as 50 maiores pagadoras]
O DIV replica o Indxx SuperDividend U.S. Low Volatility Index, que seleciona empresas listadas nos Estados Unidos com dividend yield de 12 meses entre 1% e 20%, histórico consistente de pagamento nos dois anos anteriores, dividendo do ano corrente de pelo menos metade do anterior e baixa sensibilidade ao mercado americano. Entre as empresas que passam pelos filtros, as 50 de maior dividend yield entram na carteira com peso igual, e o índice é reconstituído e rebalanceado uma vez por ano. Os proventos são distribuídos mensalmente, e o fundo mantém pagamentos mensais há 13 anos.
A combinação de yield alto e beta baixo direciona a carteira para empresas maduras, de crescimento modesto e fluxo de caixa estável, mas também para companhias cujo dividendo é alto porque a ação está barata. O critério de seleção não avalia a sustentabilidade dos proventos, e o peso igual dá a uma empresa pequena a mesma relevância de uma grande, o que aumenta a presença de nomes de menor capitalização.
Mais renda que os pares, com menos oscilação
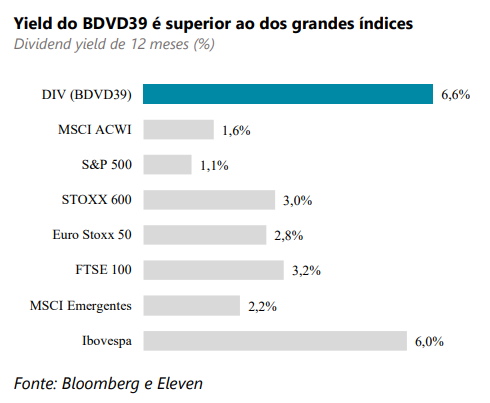
Na comparação com os principais ETFs de dividendos americanos, o DIV se destaca nas duas dimensões que importam para quem busca renda. Pelos dados da Bloomberg, o fundo distribuiu 6,6% em 12 meses, acima do SPHD (4,7%), do HDV (3,4%), do DVY (3,3%), do SCHD (2,9%) e do VYM (2,2%), e mais de seis vezes o yield do S&P 500, de 1,0%. Ao mesmo tempo, registrou a menor volatilidade do grupo no último ano, de 10,7%, contra 14,0% do S&P 500. A Global X aponta beta de 0,10 em relação ao índice americano, o que indica baixa sensibilidade aos movimentos da bolsa.
A menor oscilação, porém, não elimina as quedas. Desde 2022, a maior perda acumulada do DIV foi de 21,1%, em outubro de 2023, durante o ciclo de alta de juros, menor que os 24,5% do S&P 500 no mesmo período, mas ainda relevante para quem busca um produto de renda.
Juros em alta testam as ações de alto dividendo
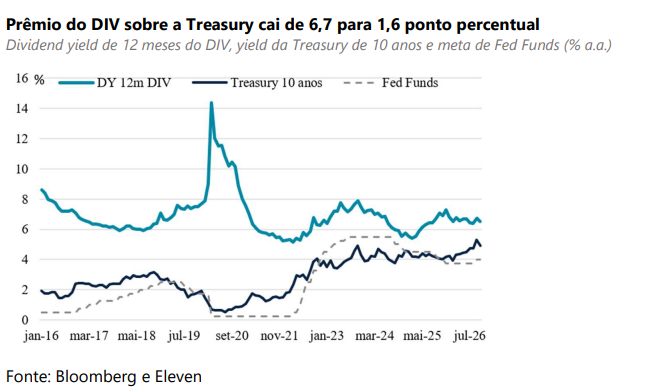
Ações de alto dividendo disputam o mesmo investidor que a renda fixa, e o prêmio que pagam sobre um título sem risco de crédito define boa parte de sua atratividade. Em janeiro de 2016, o dividend yield de 12 meses do DIV era de 8,6%, contra 1,9% da Treasury de 10 anos, um prêmio de 6,7 pontos percentuais. Em outubro de 2026, com a Treasury perto de 5% e o Fed Funds no teto de 4,00%, o yield do DIV estava em 6,5% e o prêmio havia caído para 1,6 ponto, perto da mínima de 1,0 ponto registrada no período.
Com a renda fixa americana pagando perto de 5% com risco mínimo, o investidor passa a exigir mais das ações de renda, e a pressão tende a recair sobre os setores mais dependentes de crédito. Um ciclo de cortes de juros ampliaria o prêmio e beneficiaria diretamente as empresas da carteira, mas o mercado ainda precifica novas altas até 2027.
Composição: diversificada e com viés de valor
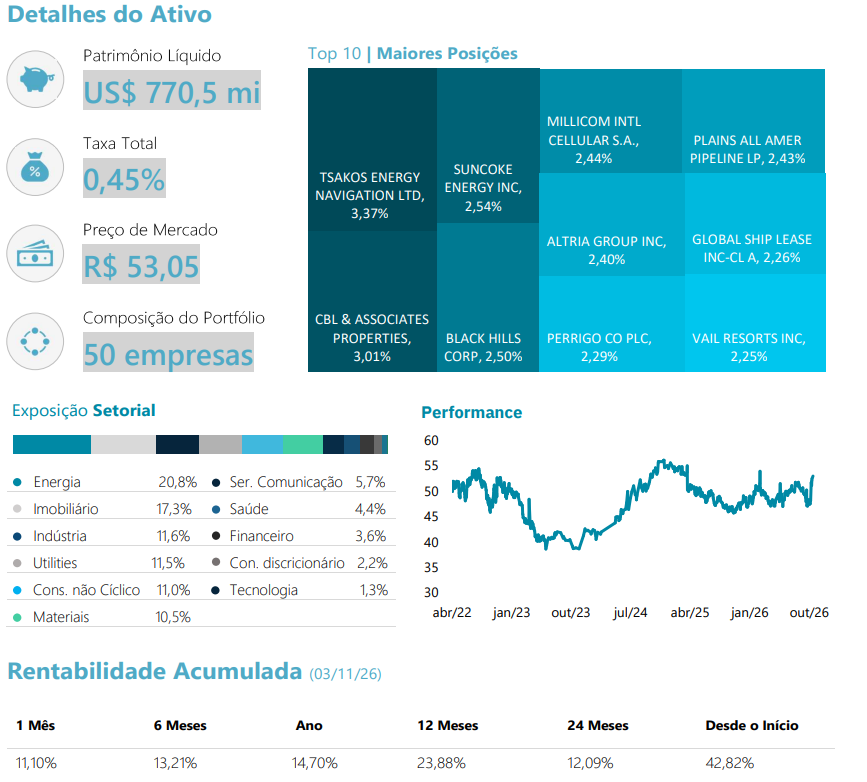
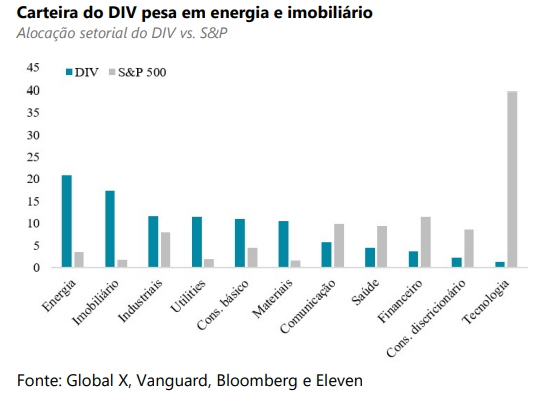
A carteira do DIV é bem diferente do S&P 500. Em 31 de outubro, energia respondia por 20,9% do fundo, seguida por imobiliário, com 17,3%, industriais, com 11,6%, utilities, com 11,5%, consumo básico, com 11,0%, e materiais, com 10,5%, enquanto tecnologia, que pesa cerca de 40% no S&P 500, tinha apenas 1,3%. O peso igual garante diversificação entre as empresas, e as dez maiores posições, lideradas pela Tsakos Energy Navigation (3,4%) e pela CBL & Associates (3,0%), somam apenas 25,5% da carteira. O critério é de ações listadas nos Estados Unidos, o que inclui algumas companhias com sede fora do país, como a grega Tsakos e a irlandesa Perrigo.
A composição também explica o valuation. Segundo a Global X, a carteira negocia a 11,9 vezes o lucro estimado para 2026 e a 1,49 vez o valor patrimonial, enquanto o S&P 500 negocia a cerca de 21 vezes o lucro projetado, segundo a Bloomberg. O desconto reflete o perfil de empresas maduras e de crescimento mais modesto, mas sustenta o yield elevado e reduz a dependência de expectativas de crescimento acelerado, como as que hoje sustentam as grandes empresas de tecnologia.
Desempenho em dólar e em reais
Desde o início de sua negociação, em abril de 2022, o BDVD39 acumula retorno total de 42,8% em reais, considerando os proventos reinvestidos. No mesmo período, o DIV rendeu 21,1% em dólar, e a diferença veio do câmbio, já que o dólar se valorizou 18,2% frente ao real. O efeito apareceu de forma concentrada no pregão de 26 de outubro, o primeiro após o segundo turno da eleição presidencial. O dólar subiu 8,8%, o DIV ficou estável em dólar e o BDVD39 avançou 7,5% em reais, enquanto o Ibovespa caiu 13,9%.
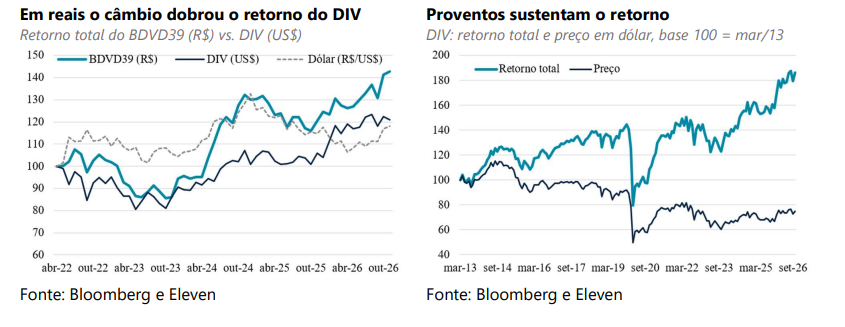
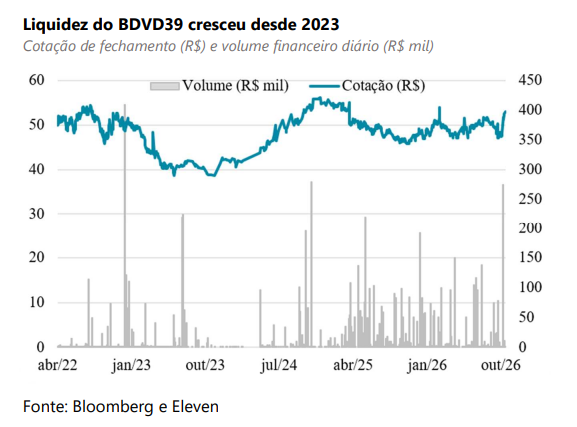
O histórico longo do DIV reforça o padrão observado no BSDV39. Desde o lançamento, em março de 2013, o fundo acumula retorno total de 86,1% em dólar, ou 4,7% ao ano, contra 14,3% ao ano do S&P 500, enquanto a cota recuou 25,0%. Todo o resultado veio dos proventos, e quem os resgatou sem reinvestir viu o patrimônio encolher. O DIV, ainda assim, se saiu melhor que o SDIV, que rendeu 0,3% ao ano no mesmo período. A liquidez do BDR ainda é baixa. Nos últimos 12 meses, o BDVD39 teve negócios em 195 de cerca de 248 pregões, com volume médio de R$ 13,4 mil por dia, acima dos R$ 9,1 mil de 2023, mas com mediana de R$ 0,8 mil. Com a negociação concentrada em poucos pregões, o preço do BDR pode se afastar do valor da carteira, e o uso de ordens limitadas é recomendável.
Proventos mensais
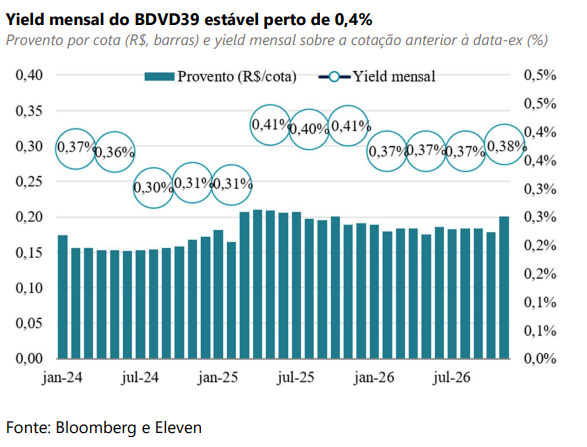
O BDVD39 distribui proventos todos os meses, com valores estáveis. Desde 2022, o provento médio por cota ficou entre R$ 0,16 e R$ 0,20 a cada ano, e o yield mensal médio oscilou entre 0,34% e 0,41%. Nos últimos 12 meses, o BDR distribuiu R$ 2,21 por cota, um dividend yield de 4,2% sobre a cotação atual, abaixo dos 6,6% do DIV em dólar. A diferença reflete principalmente a tributação na fonte das distribuições nos Estados Unidos e os custos da estrutura de BDR. Como no BSDV39, o yield deve ser lido em conjunto com o retorno total, e não isoladamente.