COBERTURA DE ETF — GOEX39 — HUB DO INVESTIDOR
Exposição a mineradoras exploradoras e desenvolvedoras de ouro
Global X Gold Explorers ETF (GOEX39, GOEX)
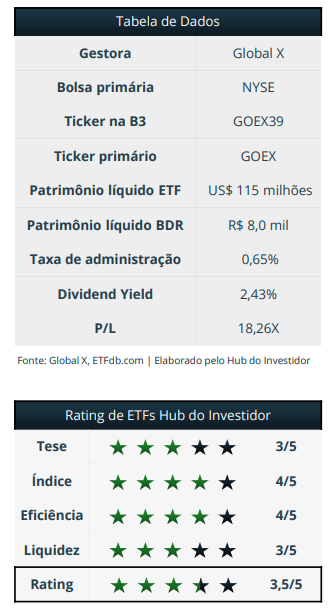
O GOEX39 é o BDR da Global X que dá acesso a uma carteira global de mineradoras de ouro dedicadas à descoberta de novas jazidas e ao desenvolvimento de projetos de mineração. Ele replica o Solactive Global Gold Explorers and Developers, índice que seleciona empresas cuja atividade principal está nas etapas iniciais da cadeia do ouro e exclui as grandes produtoras já estabelecidas. Na prática, a carteira reúne desde companhias com projetos ainda em avaliação até produtoras de médio porte em fase de expansão.
A proposta é ampliar a exposição aos ciclos do ouro por meio de empresas cujo valor depende do preço do metal e também da descoberta, do financiamento e da entrada em operação de novas minas, além das aquisições pelas grandes produtoras.
Principais Pontos do ETF:
I) Alavancagem operacional ao preço do ouro: como boa parte dos custos de produção é relativamente estável, a alta do ouro tende a ampliar as margens das mineradoras de forma mais que proporcional. O efeito vale também no sentido inverso.
II) Novas minas e potencial de aquisições: exploradoras e desenvolvedoras descobrem as jazidas e constroem as minas do futuro. São o alvo natural das grandes produtoras que precisam repor reservas, o que faz das aquisições com prêmio uma fonte recorrente de retorno.
III) Acesso simples a um segmento difícil de montar papel a papel: em uma única cota, cerca de 50 empresas listadas principalmente em Toronto e Sydney, com tetos de peso por companhia, diluindo o risco individual de um segmento ainda volátil.
CARACTERÍSTICAS DOS ETFS:
Simplicidade
Compra e venda de cotas em bolsa, em tempo real, com carteira e metodologia transparentes.
Diversificação
Replica um índice, dando acesso a uma cesta de ativos (ações locais, internacionais, renda fixa, criptomoedas, commodities) sem montar posições individuais. Rebalanceamentos periódicos atualizam a carteira conforme as regras do índice, refletindo mudanças de mercado.
Benefícios tributários
Ausência de come-cotas e IOF. Em ETFs que reinvestem dividendos, cupons e JCP, proventos são reinvestidos sem tributação imediata. No ganho de capital, 15% em renda variável (20% em day trade). Na renda fixa, a alíquota depende do prazo médio de repactuação da carteira, mas na prática os ETFs de RF são construídos para garantir os 15% fixos, independentemente do prazo de resgate. É uma vantagem clara sobre os fundos DI, sujeitos à tabela regressiva de 22,5% a 15% somada ao comecotas, e sobre CDBs e Tesouro direto, em que os 15% só são atingidos após 720 dias. A exceção são os ETFs 100% LFT, tributados em 25%.
Custo
Em sua maioria, têm taxas baixas, resultado da estrutura indexada e da gestão simplificada de replicação.
Liquidez
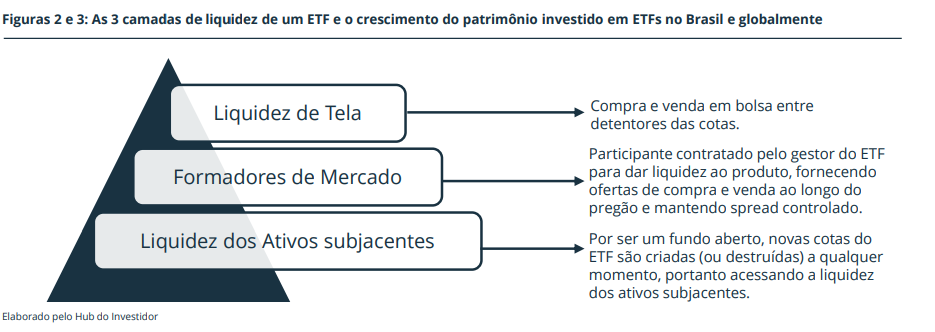
Não se resume ao volume negociado em tela. Há camadas adicionais: o formador de mercado e a liquidez dos ativos subjacentes. (Ver figura abaixo)
O crescimento da indústria de ETFs
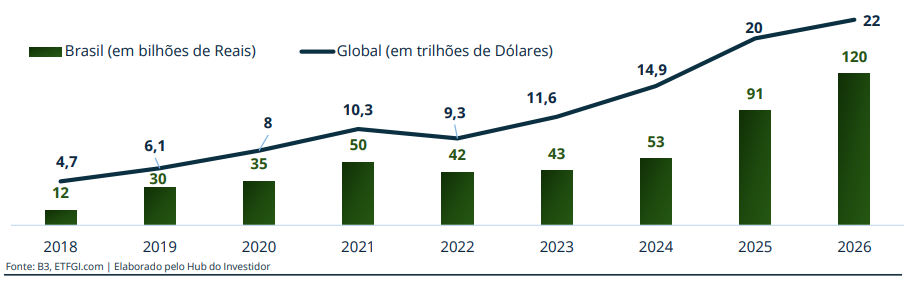
O mercado brasileiro de ETFs cresce em ritmo acelerado, atingindo cerca de R$ 120 bilhões em abril de 2026, ante R$ 54 bilhões no fim de 2024. Vários fatores sustentam esse movimento: as mudanças tributárias que reduziram a vantagem dos fundos exclusivos, a maior transparência na remuneração da indústria de distribuição, o avanço do modelo de fee fixo e o alinhamento à trajetória já consolidada nos mercados internacionais. Ainda assim, o segmento representa cerca de 1% da indústria de fundos do país, o que evidencia o potencial de crescimento à frente.
A TESE DO INVESTIMENTO EM OURO
Ouro: a reserva de valor mais antiga e relevante do mundo
Entre todas as commodities, o ouro ocupa uma posição singular: sua demanda como ativo financeiro é globalmente dominante, mesmo sem um uso industrial proporcional à sua importância econômica. Por milênios, o metal funcionou como moeda, padrão de valor e reserva de riqueza, características que decorrem de suas propriedades físicas: escassez, indestrutibilidade, divisibilidade e facilidade de transporte. Mesmo após o fim do padrão-ouro em 1971, o ouro nunca deixou de funcionar como âncora de valor do sistema financeiro global. Na prática, ele se comporta como um ativo híbrido com três papéis simultâneos: reserva de valor frente à inflação e à desvalorização de moedas fiduciárias, porto seguro em momentos de estresse geopolítico ou financeiro e diversificador de portfólio, por sua baixa correlação histórica com ações e renda fixa.
Bancos centrais e instrumento geopolítico
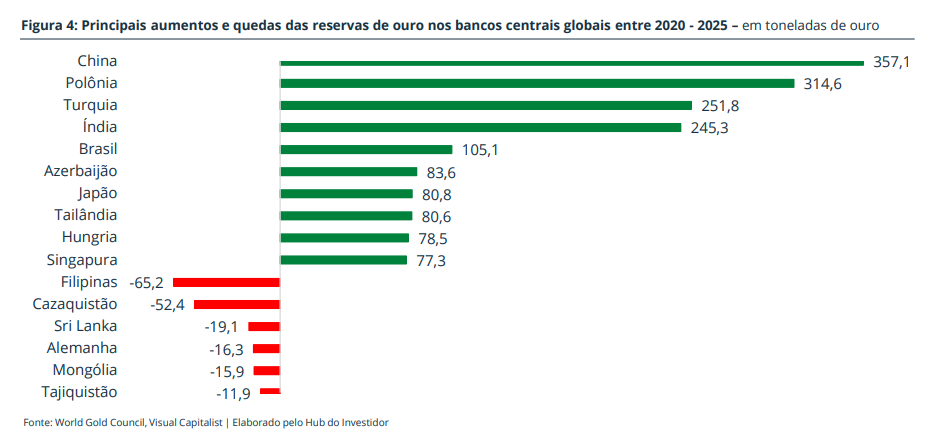
A partir de 2022, o congelamento das reservas do banco central russo expôs que ativos denominados em dólar ou custodiados em sistemas financeiros ocidentais podem ser bloqueados por decisão política. Para gestores de reservas de países emergentes, diversificar para o ouro passou a ser uma necessidade estratégica. Desde então, os bancos centrais vêm comprando ouro em volumes muito superiores à média histórica, com China, Polônia, Turquia e Índia liderando a acumulação. Esse fluxo segue como a principal âncora das projeções das grandes casas: em sua revisão de setembro de 2026, o Goldman Sachs atribuiu às compras de bancos centrais praticamente toda a valorização que projeta para o metal até o fim de 2027.
2026: fundamentos se mantêm, mas juros na contramão trazem incertezas
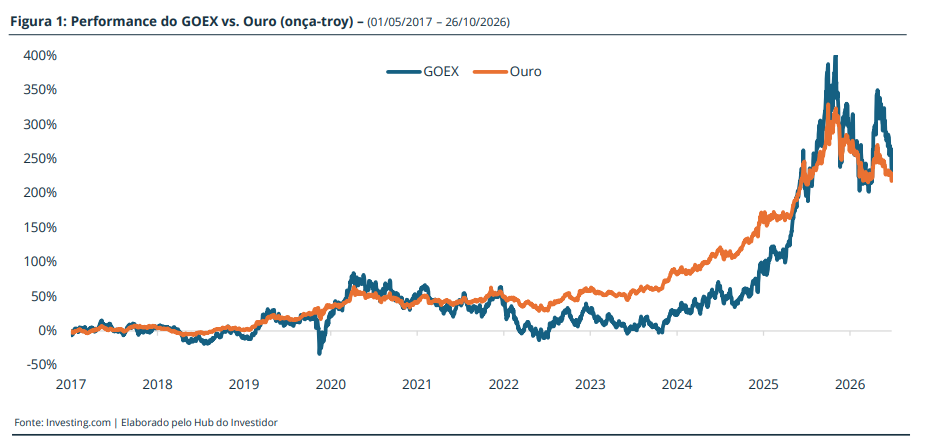
O ouro atingiu sua máxima histórica de US$ 5.589 por onça em 28 de janeiro de 2026. Desde então, a alta da inflação de energia com o conflito no Oriente Médio levou o Federal Reserve a voltar a subir juros em setembro, e o metal recuou para a faixa atual de US$ 4.000 por onça, cerca de 28% abaixo do pico.
As principais casas cortaram as projeções de curto prazo, mas mantiveram a visão de médio prazo. O J.P. Morgan reduziu sua projeção para o quarto trimestre de 2026 de US$ 6.000/oz para US$ 4.500/oz. O Goldman Sachs baixou a estimativa para o fim de 2026 para US$ 4.650/oz, mas manteve o alvo de US$ 5.400/oz para o fim de 2027, argumentando que juros mais altos adiam o movimento sem alterar o destino. A tese segue preservada, mas convive com um ambiente de juros adverso, especialmente relevante para o GOEX39.
OURO ATRAVÉS DE EMPRESAS
Por que investir em mineradoras em vez do ouro diretamente
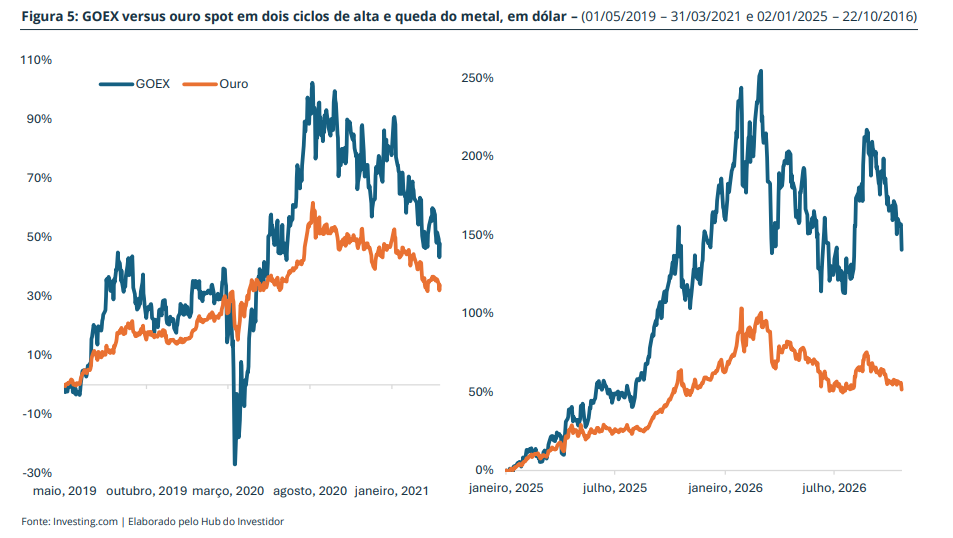
O ouro não gera caixa: seu retorno depende apenas da variação do preço. Mineradoras, por outro lado, transformam o preço do metal em lucro, e a principal diferença está na alavancagem operacional. Como boa parte dos custos de produção é relativamente estável, a margem cresce de forma mais que proporcional ao preço. Para uma mineradora com custo total de US$ 1.500 por onça, uma alta do ouro de US$ 2.000 para US$ 2.500 (+25%) dobra a margem, de US$ 500 para US$ 1.000; uma queda de 20%, para US$ 1.600, reduz essa margem em 80%. Os custos não são totalmente fixos, já que royalties e impostos acompanham o preço, mas essa parcela é pequena: a B2Gold, por exemplo, estima cerca de US$ 12 de custo adicional por onça a cada US$ 100 de alta no ouro. Além disso, mineradoras podem reinvestir o caixa em crescimento e remunerar acionistas. Em troca, o investidor assume riscos que não existem no metal (custos, execução, licenciamento, risco país e quedas de bolsa), e o efeito nas ações pode vir com defasagem em relação ao ouro.
Por que exploradoras e desenvolvedoras em vez das grandes produtoras
As grandes produtoras se comportam como empresas maduras, com caixa mais previsível e crescimento limitado pela dificuldade de repor o que extraem. Exploradoras e desenvolvedoras ocupam a ponta de maior risco e maior potencial. Seu valor depende em grande medida das onças ainda no subsolo, que são reavaliadas com o ouro mais alto, quando projetos antes inviáveis se tornam atrativos. Esse valor também é destravado em etapas: tende a subir na descoberta, sofre desconto durante estudos, licenciamento e construção, e volta a ser reprecificado quando a mina entra em operação.
Soma-se a isso a consolidação do setor. Novas descobertas relevantes são raras e levam mais de uma década para virar produção, o que leva as grandes produtoras a repor reservas comprando quem já tem a jazida, em um setor fragmentado em que as empresas menores negociam historicamente com desconto. Períodos de ouro elevado costumam vir acompanhados de aquisições com prêmio sobre a cotação. A contrapartida é a dependência de financiamento: nas fases de baixa do ouro, as captações ficam mais difíceis e caras, gerando diluição, e atrasos ou estouros de orçamento pesam mais em empresas com poucos ativos. É essa combinação que faz do segmento um instrumento de ciclo, e não de reserva de valor.
SOBRE O ETF E O ÍNDICE
Sobre a Gestora – Global X
A Global X foi fundada em 2008 e faz parte do Grupo Mirae Asset, um dos maiores conglomerados financeiros da Ásia, com mais de 16 mil funcionários, escritórios em mais de 60 países e mais de US$ 700 bilhões em ativos sob gestão. Com sede em Nova York, é especializada na gestão de ETFs temáticos, com mais de US$ 100 bilhões em ativos sob gestão em ETFs, e está presente no Brasil desde abril de 2022 via BDRs de ETF listados na B3.
Sobre a Administradora do Índice – Solactive
O índice é calculado e administrado pela Solactive AG, provedora alemã de índices com sede em Frankfurt, reconhecida por sua expertise em engenharia de índices e metodologias transparentes. A Solactive é uma das principais administradoras independentes de índices da Europa, atendendo gestoras globalmente com soluções padronizadas e customizadas para ETFs e produtos de investimento.
Índice Solactive Global Gold Explorers & Developers
O Solactive Global Gold Explorers & Developers Total Return Index acompanha o desempenho de empresas envolvidas na exploração e no desenvolvimento de jazidas de ouro. A construção da carteira segue quatro etapas.
Universo elegível: fazem parte do universo inicial empresas listadas em bolsas reguladas, com ações negociáveis por investidores estrangeiros sem restrições relevantes.
Critérios de seleção: a empresa precisa ser classificada como exploradora ou desenvolvedora, ou seja, estar envolvida principalmente em projetos cuja decisão de produção ainda não foi tomada, seja porque a jazida ainda está em avaliação, seja porque o financiamento não foi definido, ou estar envolvida principalmente em exploração com produção anual inferior a 500 mil onças de ouro. Também são exigidos valor de mercado das ações em circulação de ao menos US$ 200 milhões e volume médio diário negociado de ao menos US$ 500 mil nos últimos três meses. Para empresas que já fazem parte do índice, os limites são mais flexíveis (produção de até 650 mil onças, valor de mercado de US$ 100 milhões e volume de US$ 200 mil), o que reduz a rotatividade da carteira.
Composição e ponderação: as empresas elegíveis são ordenadas pelo valor de mercado das ações em circulação, e o índice comporta entre 25 e 50 empresas, ponderadas proporcionalmente a esse valor. Para evitar concentração, há tetos de peso: empresas que produziram mais de 300 mil onças de ouro em dois dos últimos três anos são limitadas a 4%, as demais a 7%, o peso somado das sete maiores posições não pode passar de 45% e as demais posições são limitadas a 4,75%.
Revisão periódica: a recomposição e o rebalanceamento são semestrais, no último dia útil de abril e de outubro. Nessas datas, os critérios de elegibilidade são reaplicados: empresas que deixam de cumpri-los, inclusive as que passam a produzir acima do limite de onças, são retiradas, e os pesos voltam a respeitar os tetos.
ANÁLISE DO ÍNDICE
Composição por país
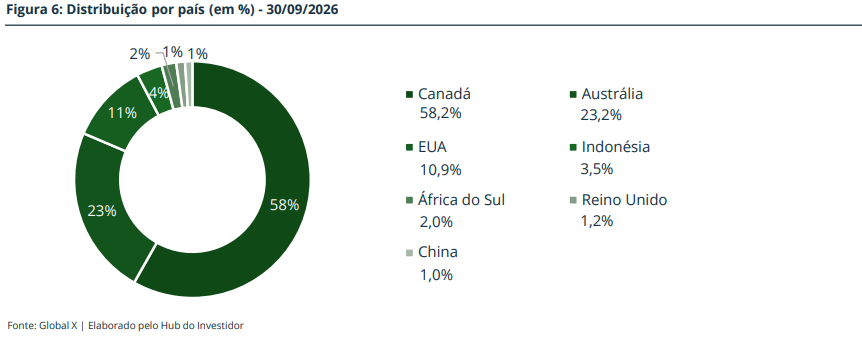
O Canadá concentra 58,2% da carteira, reflexo da posição de Toronto como principal centro de listagem e financiamento de mineradoras do mundo. A Austrália vem em seguida, com 23,2%, segundo grande polo de mineradoras de ouro de médio porte, e os Estados Unidos completam o bloco principal, com 10,9%. Juntos, os três países somam 92,3% do portfólio. O restante se divide entre Indonésia (3,5%), África do Sul (2,0%), Reino Unido (1,2%) e China (1,0%). Assim como em outros ETFs de mineração, a distribuição reflete o país de listagem das empresas, e não necessariamente onde estão as minas. As companhias da carteira operam ativos em jurisdições como Equador, México, Turquia, Bulgária, Gana, Filipinas e Guiana, o que adiciona uma camada relevante de risco país e regulatório.
Composição por ação
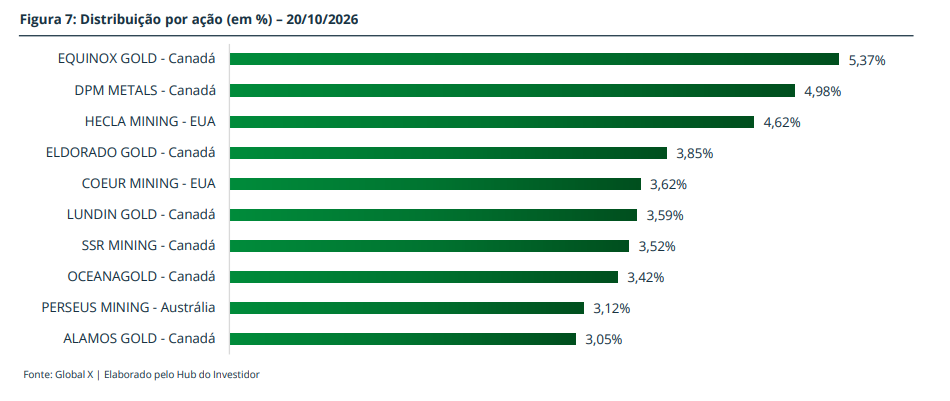
A Equinox Gold (5,37%) lidera a carteira após uma sequência de fusões que a tornou uma das maiores produtoras da América do Norte, com minas no Canadá, EUA, México e Nicarágua. Na sequência aparecem a DPM Metals (4,98%), com operações no Leste Europeu, a Hecla Mining (4,62%), maior produtora de prata dos EUA e com operações de ouro no Canadá, e a Eldorado Gold (3,85%), com ativos na Turquia, Grécia e Canadá. Completam o top 10 Coeur Mining (3,62%), Lundin Gold (3,59%), operadora da mina Fruta del Norte, no Equador, SSR Mining (3,52%), OceanaGold (3,42%), Perseus Mining (3,12%), com foco na África Ocidental, e Alamos Gold (3,05%). Apesar do nome, as maiores posições são produtoras de médio porte, e Hecla e Coeur, produtoras de prata, somam 8,2% da carteira.
RESULTADOS E RECOMENDAÇÃO
Principais riscos associados
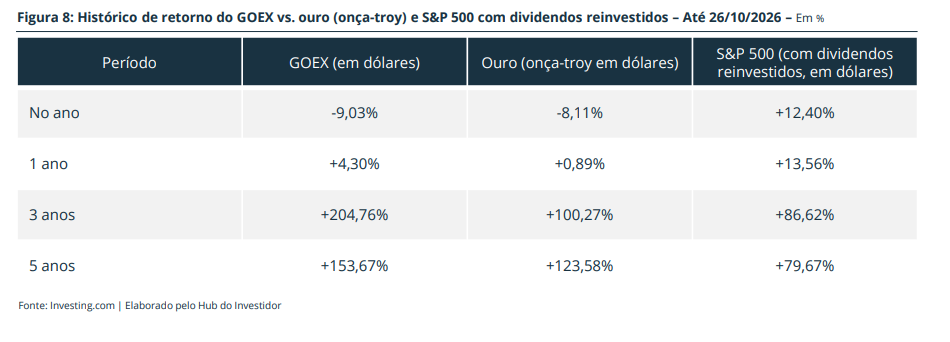
O GOEX39 reúne os riscos de um ETF de ações setorial, os riscos da mineração e os riscos específicos de empresas de menor porte. O primeiro e mais relevante é a volatilidade amplificada: por carregar alavancagem operacional e financeira ao preço do ouro, o fundo tende a cair mais do que o metal nas correções. Em 2026, o GOEX registrou quedas de 23% em março e de 15% em junho, intercaladas com altas de 20% em fevereiro e de 35% em agosto, um padrão que exige tolerância elevada a oscilações. O segundo é o risco de juros: períodos de juros reais em alta elevam o custo de oportunidade de carregar ouro, e o segmento mais sensível ao metal tende a sofrer de forma desproporcional. O terceiro é o risco de execução e diluição: exploradoras e desenvolvedoras dependem de licenças, de obras que frequentemente atrasam ou estouram orçamento e de acesso a capital, o que em mercados de baixa se traduz em emissões de ações a preços deprimidos. Há ainda o risco país e regulatório, já que boa parte das minas está em jurisdições com histórico de mudanças em royalties, impostos e licenças, e o risco de mercado acionário, pois as ações podem cair em episódios de aversão a risco mesmo com o ouro estável.
Recomendação
Entendemos que o GOEX39 deve ser tratado como uma posição satélite dentro de uma alocação em ouro, e não como substituto da exposição ao metal. A tese do ouro é sólida, sustentada pela diversificação de reservas dos bancos centrais e pelo papel do metal como proteção patrimonial, e o GOEX39 permite acessá-la pelo elo da cadeia com maior potencial de amplificação: empresas que combinam alavancagem operacional, possibilidade de crescimento com novas minas e o papel de alvo preferencial nas aquisições do setor. Trata-se de uma forma prática e diversificada de capturar esse segmento, algo difícil de replicar papel a papel.
Ao mesmo tempo, o produto não oferece as propriedades que tornam o ouro valioso em uma carteira. Ele não funciona como proteção em crises de bolsa, tem volatilidade comparável à de ações de pequeno porte e tende a sofrer de forma desproporcional nas fases de queda do metal. Para o investidor que já possui exposição ao ouro e busca ampliar sua participação nos ciclos de alta do metal, o GOEX39 pode fazer sentido como uma fração pequena da alocação em ouro, com horizonte longo e tolerância elevada a oscilações. Para quem busca proteção patrimonial, reserva de valor ou baixa correlação com ações, os ETFs de ouro físico seguem sendo o instrumento adequado.
RATING HUB DO INVESTIDOR
O Rating de ETFs Hub do Investidor foi criado para avaliar os ETFs em quatro dimensões complementares. O objetivo é oferecer uma visão independente e criteriosa sobre a qualidade de cada produto, ajudando o investidor a tomar decisões mais informadas.
Tese – avaliamos a relevância e o momento da tese ou estratégia por trás do ETF. Por relevância, consideramos a importância dessa exposição dentro de uma carteira de investimentos bem diversificada, a pertinência do tema no cenário econômico (para ETFs temáticos) e se a estratégia em questão tem embasamento técnico e teórico (para ETFs de estratégias específicas e fatores).
Índice – avaliamos a qualidade das regras que definem a carteira do ETF. Analisamos os critérios de seleção e exclusão de ativos, a metodologia de ponderação adotada e a existência de tetos de concentração que evitem exposição excessiva a poucos papéis.
Eficiência – analisamos a taxa de administração e os custos gerais do fundo, a política de aluguel de ações e se essa receita é repassada ao cotista, além da eficiência tributária tanto dentro do fundo quanto para o investidor final.
Liquidez – por ser um fundo aberto com possibilidade de criação ou destruição de cotas a qualquer momento, a liquidez do ETF em si não é o único fator que impacta a sua facilidade de negociação e o spread entre compra e venda. Para isso, precisamos analisar a presença de formadores de mercado contratados, volume médio negociado em bolsa e principalmente, a liquidez dos ativos subjacentes.
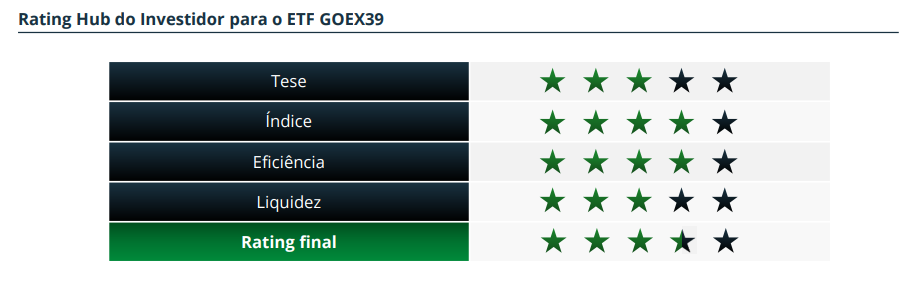
Tese (3/5) – O ouro é uma alocação consolidada em portfólios globais, sustentada pela diversificação de reservas dos bancos centrais, e as exploradoras e desenvolvedoras acrescentam a essa tese alavancagem operacional, potencial de crescimento e a perspectiva de aquisições com prêmio. Por outro lado, o retorno do segmento depende fortemente do ciclo do metal, com perdas desproporcionais nas fases de queda, o que o torna inadequado como reserva de valor. Enxergamos o produto como uma posição satélite, e não como alocação central em ouro.
Índice (4/5) – A metodologia da Solactive é transparente, com critérios objetivos de tamanho, liquidez e produção, além de tetos de concentração que evitam dependência excessiva de poucos nomes. Pesam contra a distância entre o nome do índice e a carteira efetiva, hoje dominada por produtoras de médio porte, a presença relevante de produtoras de prata e o limite de produção, que retira do índice justamente as empresas que executaram com sucesso (embora faça parte da estratégia do índice).
Eficiência (4/5) – A taxa de administração de 0,65% a.a. está em linha com os demais ETFs de mineração da família Global X e é compatível com a complexidade de acessar dezenas de mineradoras listadas em Canadá, Austrália, Indonésia e África do Sul.
Liquidez (3/5) – O BDR conta com formador de mercado contratado, mas o patrimônio ainda é muito pequeno. No exterior, o ETF tem patrimônio modesto, e os ativos subjacentes são ações de pequeno e médio porte com liquidez inferior à das grandes mineradoras, o que pode elevar o custo de execução em posições maiores ou em momentos de estresse.