Radar de ETFs — BBUG39 — Cybersecurity ETF
Tese de Investimento
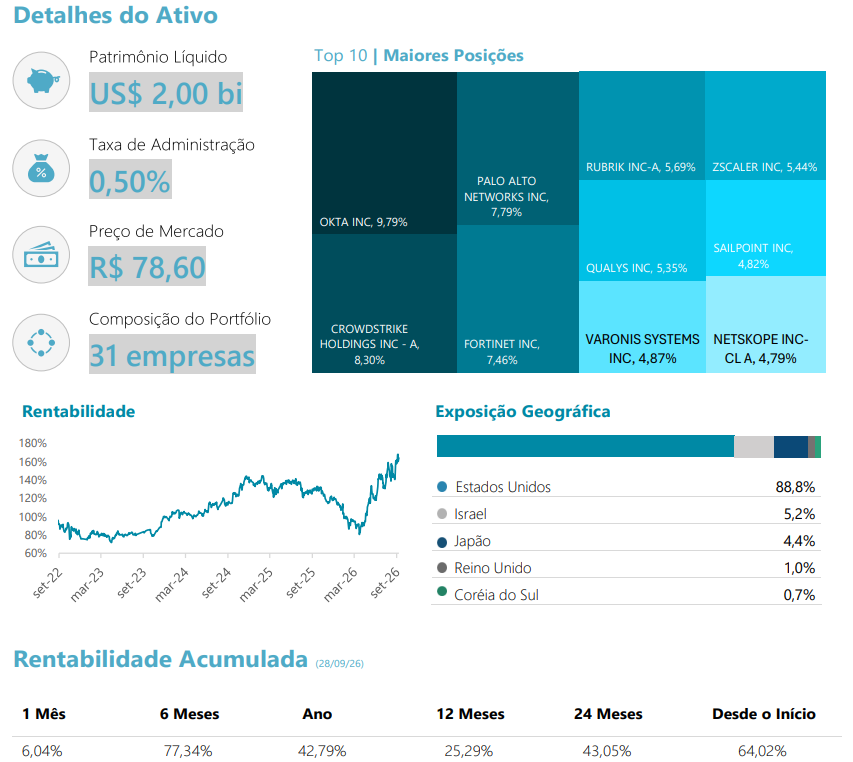
O BBUG39 é a forma de acessar, pela B3, o setor global de cibersegurança por meio do Global X Cybersecurity ETF, que busca acompanhar o Indxx Cybersecurity Index. A carteira reúne companhias cujo negócio principal está no desenvolvimento e na gestão de protocolos de proteção contra intrusões e ataques a sistemas, redes, aplicativos e dispositivos, cortando as definições tradicionais de setor e geografia. Trata-se de uma exposição temática a um segmento específico de tecnologia, negociada em reais com sensibilidade cambial, de modo que o retorno total para o investidor local combina o desempenho das ações com a variação do dólar. A tese estrutural se apoia na natureza não discricionária do gasto com segurança digital. À medida que a digitalização avança e os ataques se tornam mais sofisticados e frequentes, a proteção cibernética migra de item opcional para despesa essencial de operação, o que confere previsibilidade e resiliência à demanda mesmo em ciclos econômicos adversos.
Comentários da Research
O mercado global de cibersegurança vive um momento em que a proteção digital deixou de ser item opcional de orçamento e passou a ser despesa essencial de operação. Essa transição tem implicação direta para o investidor: o gasto com segurança tende a se manter mesmo em ciclos econômicos adversos, porque o custo de não proteger supera o de proteger. O BBUG39 oferece exposição a esse tema por meio de uma cesta de empresas globais especializadas, o que faz sentido em um setor fragmentado, onde nenhuma companhia domina o mercado e a liderança tecnológica se desloca com frequência. Se trata de exposição temática concentrada, em um segmento de tecnologia sujeito a múltiplos elevados. O retorno para o investidor local combina o desempenho das ações com a variação do dólar.
Um mercado em expansão consistente há uma década
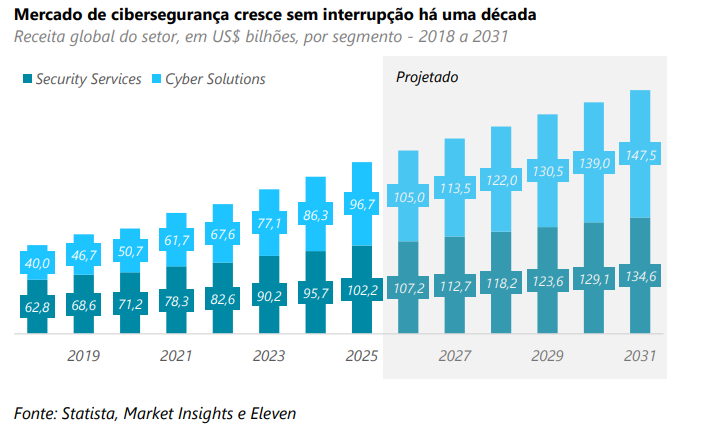
O mercado global de cibersegurança saiu de aproximadamente US$ 83 bilhões em 2016 para cerca de US$ 199 bilhões em 2025, mais que dobrando em menos de uma década, e deve alcançar US$ 282 bilhões em 2031. O ritmo médio ficou próximo de 10% ao ano no período, com avanço em todos os anos da série, inclusive em 2020, quando a maior parte da economia global se retraiu. Essa continuidade, mais do que a magnitude, é o que caracteriza o setor. Dentro do mercado, a composição se desloca. O segmento de soluções de cibersegurança, que engloba software e produtos de proteção, cresce em ritmo superior ao de serviços de segurança, enquanto os serviços evoluem com constância no mesmo intervalo. O crescimento é impulsionado pela ampliação da superfície digital a ser protegida, com a expansão da nuvem, do trabalho remoto e, mais recentemente, da adoção de inteligência artificial, que simultaneamente cria novos vetores de ataque e novas ferramentas de defesa.
O gasto cresce por ameaça e inovação, não por ciclo econômico
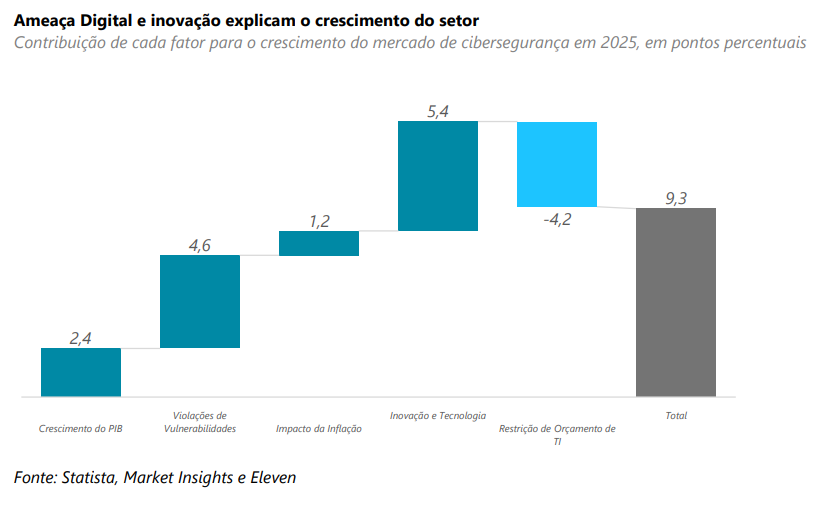
A natureza do que impulsiona a demanda destaca a cibersegurança de outros segmentos de tecnologia. Decompondo o crescimento projetado de 9,3% do mercado em 2025, é possível observar que os dois maiores vetores positivos são a inovação tecnológica, com contribuição de 5,4 pontos percentuais, e as violações e exploits de segurança, com 4,6 pontos. Somados, esses dois fatores ligados a ameaça e evolução tecnológica respondem por dez pontos de contribuição, contra 3,6 pontos vindos de crescimento do PIB e inflação, ou seja, dos fatores propriamente econômicos.
A implicação é que a demanda por proteção nasce menos da prosperidade dos clientes e mais da necessidade de defender um ambiente digital em transformação constante. Cada nova tecnologia adotada amplia a superfície a ser protegida, e cada incidente relevante converte orçamento potencial em gasto efetivo.
A ameaça mudou de patamar e muda de forma
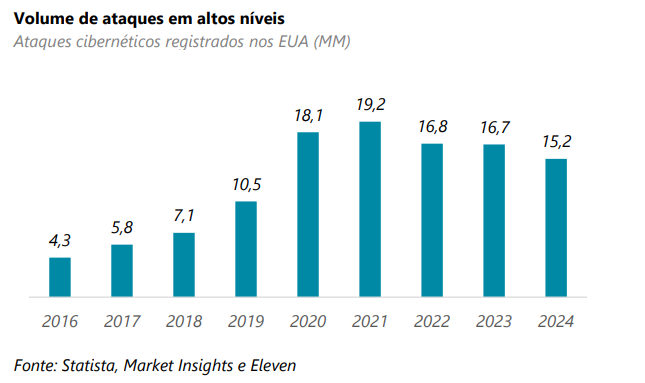
Os registros de ataques cibernéticos ilustram a transformação do ambiente de risco na última década. O volume anual saltou de cerca de 4,3 milhões de ocorrências em 2016 para um pico próximo de 19,2 milhões em 2021, movimento que coincide com a digitalização acelerada do período de pandemia, e recuou para aproximadamente 15,2 milhões em 2024. Ainda que o número tenha cedido frente ao pico, o patamar permanece mais de três vezes superior ao de 2016, sugerindo um deslocamento estrutural e não um evento passageiro.
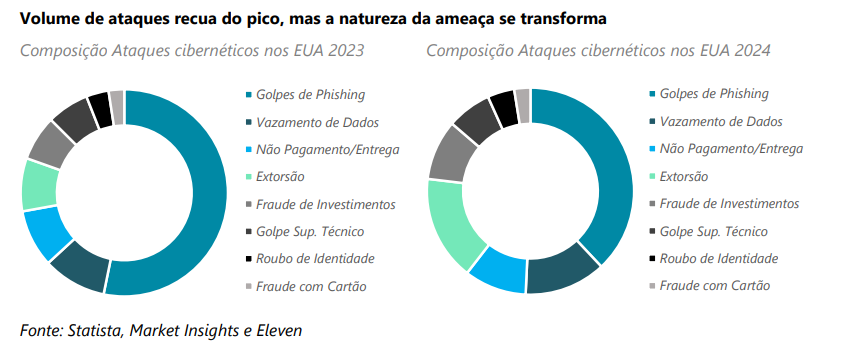
Mais relevante do que o volume total é a mudança de composição. Enquanto os golpes de phishing recuaram de cerca de 8,9 milhões em 2023 para 5,8 milhões em 2024, os casos de extorsão quase dobraram no mesmo período, alcançando 2,5 milhões, e as fraudes de investimento seguem em trajetória de alta consistente. Essa rotação de vetores é justamente o que sustenta a receita recorrente das empresas do setor, defesas eficazes contra um tipo de ataque perdem relevância quando o adversário muda de método, o que exige atualização contínua das soluções contratadas.
Demanda diversificada entre setores, com o corporativo à frente
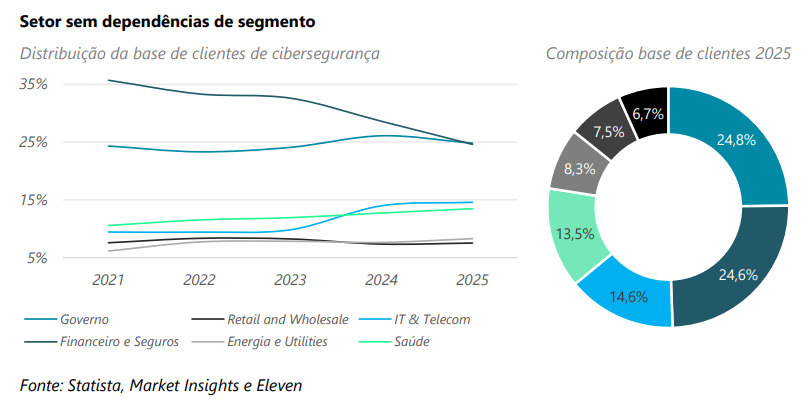
A base de clientes do setor é distribuída, o que reduz a dependência de um único segmento da economia. Segundo a Statista, os serviços financeiros e seguros (BFSI) respondem por cerca de 24,6% do gasto em 2025 e o setor público por 24,8%, seguidos por tecnologia e telecomunicações com 14,6% e saúde com 13,5%. Chama atenção o avanço de tecnologia e telecom, que praticamente dobrou sua participação desde 2021, e o crescimento consistente da saúde, setor que se tornou alvo preferencial por concentrar dados sensíveis. A presença relevante do governo adiciona uma perna de demanda menos sensível ao ciclo corporativo, ainda que a maior parte do mercado permaneça privada.
Maiores posições do BBUG39
As maiores posições do BBUG39 ilustram a diversidade de frentes que compõem a defesa digital moderna. A Okta atua em gestão de identidade e acesso, segmento que se tornou central à medida que as empresas migraram para a nuvem e o perímetro tradicional de rede perdeu sentido, deslocando o controle de segurança para a verificação de quem acessa o quê. A CrowdStrike lidera a proteção de endpoints, dispositivos como notebooks, servidores e estações de trabalho, por meio de uma plataforma nativa em nuvem que combina detecção e resposta a ameaças em tempo real. Já a Palo Alto Networks consolidou-se como plataforma integrada de segurança, com atuação que vai de firewalls de rede à proteção de ambientes em nuvem e à automação de operações de segurança. Em linhas gerais, essas empresas tem mostrando bom desempenho em função do aumento da demanda por serviços de segurança, em muitos casos impulsionados pela IA.
As empresas de tecnologia estão liderando as altas do S&P há pelo menos 15 anos. Mas a liderança parece estar mudando. As chamadas “FAANG” foram o primeiro grupo dominante neste período, com algumas variações entre as maiores altas e pequenas “ameaças” de empresas menores fora do grupo. Mais recentemente, a liderança mudou para empresas de infraestrutura e memória, como Nvidia, ASML, TSMC, AVG e outras. As empresas de IA como Anthopic e OpenIa ainda não são listadas mas há uma grande expectativa que elas podem ter espaço relevante no portfólio dos investidores e nos índices.
Desempenho e liquidez do BBUG39
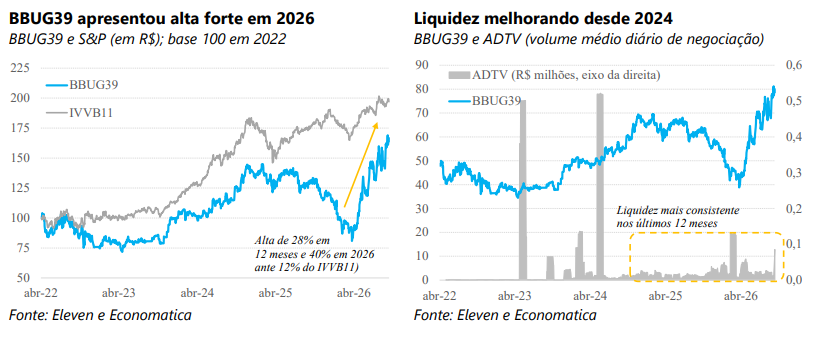
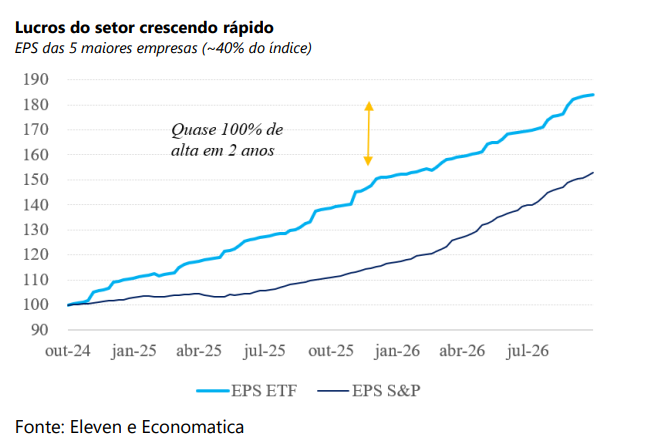
O BBUG39 apresentou desempenho forte em 2026 em função do boom de investimentos em IA. O aumento dos investimentos está sendo positivo para empresas de segurança como já destacamos antes. O aumento da utilização de IA, análise de dados, etc. está favorecendo também os investimentos em tecnologias que visam proteger esses dados. Como pode ser visto abaixo, o BBUG39 apresentou valorização de quase 40% em 2026, acima do S&P 500. Além do bom desempenho, a liquidez também está aumentando. Como pode ser visto abaixo, a liquidez do BBUG39 ficou mais consistente nos últimos 12 meses. Apesar do volume de negócios ainda não ser elevado, a liquidez está mais constante. Vale destacar que o ETF possui formador de mercado e a liquidez é elevada em função deste ETF replicar um ETF de bastante liquidez no exterior.